Experimento 1 RSCORE-120: el hallazgo que puede cambiar tu forma de entrar al mercado
Publicado: 15 Sep 2026 19:28
Resumen:
Si operan trading de futuros, NO deben poner orden de compra o venta a precio limite. Se debe ingresar a precio de mercado.
Más de 12.000 operaciones después, encontramos algo que no esperábamos. Y tiene nombre técnico: selección adversa.
PRIMERO, UN POCO DE CONTEXTO
Estamos construyendo RSCORE-120, una infraestructura matemática para trabajar el trading como un sistema de apuestas con un objetivo conceptual de RTP del 98%.
El primer paso es el Experimento 1. Un baseline limpio, sin comisiones, con dirección aleatoria y relación riesgo/beneficio 1 a 1. La idea era simple:
120 bots.
Cada hora se seleccionan 20.
Operaciones 50% long, 50% short.
Entrada a precio límite, entre 1,00% y 2,50% de distancia del precio de mercado.
Take Profit y Stop Loss con R:R 1 a 1.
Cuota 2.00.
Sin Break Even.
10 días para entrar.
12 días de vida máxima una vez ejecutada.
Actualización cada minuto.
RTP experimental del 100%, sin comisiones.
Mercado cripto: BTC, ETH, SOL, XRP, LINK.
El objetivo no era ganar dinero. Era generar datos para ver si el sistema se comportaba como una moneda justa.
Y lo que encontramos fue mucho más interesante.
LOS DATOS DE LA PRIMERA REVISIÓN
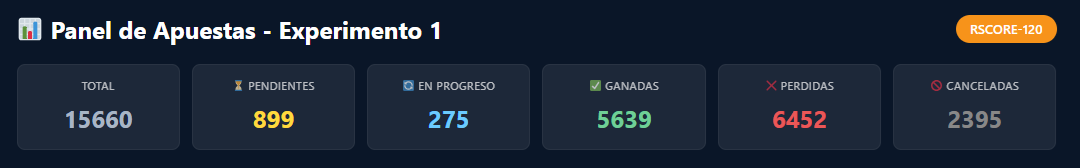
Al momento de este análisis, el panel mostraba:
+--------------+-----------+
| Estado | Cantidad |
+--------------+-----------+
| Total | 15.660 |
| Pendientes | 899 |
| En Progreso | 275 |
| Ganadas | 5.639 |
| Perdidas | 6.452 |
| Canceladas | 2.395 |
+--------------+-----------+
Para el primer análisis, dejamos fuera pendientes, en progreso y canceladas. Nos quedamos con las operaciones completadas:
+------------+-----------+------------+
| Resultado | Cantidad | Porcentaje |
+------------+-----------+------------+
| Ganadas | 5.639 | 46,64% |
| Perdidas | 6.452 | 53,36% |
| Total | 12.091 | 100% |
+------------+-----------+------------+
La diferencia es de 3,36 puntos porcentuales a favor de las perdedoras.
¿ESO ES RUIDO?
No.
Con 12.091 operaciones, si cada una fuera una moneda justa e independiente, el error estándar sería de aproximadamente 0,455%. La desviación observada es de 3,36%. Eso son unas 7,4 desviaciones estándar.
Sí, las operaciones no son independientes: están correlacionadas por tiempo, por activo y por régimen de mercado. Pero incluso ajustando por eso, el sesgo es demasiado grande para ser simple casualidad.
Y hay un evento que lo confirma.
EL EVENTO QUE LO CAMBIÓ TODO
Al principio, las operaciones iban cerca del equilibrio: aproximadamente 200 ganadas y 200 perdidas.
De repente, Bitcoin pegó un movimiento fuerte al alza. Todo el mercado cripto se movió con él.
Las operaciones saltaron a:
400 ganadas
1.600 perdidas
Una desviación enorme. Y no fue por azar.
¿QUÉ PASÓ EXACTAMENTE?
Imagina BTC a 70.000.
Los bots dejan órdenes límite:
Longs por debajo: 69.500, 69.200, 69.000, 68.800…
Shorts por encima: 70.500, 71.200, 71.600, 72.000, 72.600, 73.200…
Ahora BTC sube de 70.000 a 76.000.
¿Qué pasa con los shorts?
Las órdenes de venta por encima de 70.000 se van ejecutando a medida que el precio sube. Todas entran. Y como el precio sigue subiendo, todas tocan su Stop Loss.
¿Qué pasa con los longs?
Las órdenes de compra por debajo de 70.000 nunca se ejecutan. El precio no baja hasta ellas. Se quedan pendientes o se cancelan.
Resultado:
Shorts: entran y pierden.
Longs: no entran y no ganan.
Las operaciones que se completan son mayoritariamente perdedoras. Las que habrían ganado nunca se ejecutan.
Y si el movimiento hubiera sido a la baja, habría pasado exactamente lo mismo, pero con los longs.
EL HALLAZGO: SELECCIÓN ADVERSA
Esto tiene un nombre técnico en microestructura de mercados: selección adversa.
LA LÓGICA, EN SIMPLE
Una orden límite solo se ejecuta si el precio se mueve hacia ella.
Una orden de compra por debajo del mercado solo se llena si el precio baja.
Una orden de venta por encima del mercado solo se llena si el precio sube.
Es decir: tu orden límite solo se llena cuando el mercado se mueve hacia ella.
Si el mercado sigue moviéndose en esa dirección, tu orden se llena y luego pierdes.
¿QUÉ SIGNIFICA ESTO?
Una orden límite no es neutral. Es una apuesta implícita a la reversión a la media.
Si el mercado rebota después de tocar tu nivel, ganas.
Si el mercado sigue en esa dirección, pierdes.
En un mercado tendencial, las órdenes que van contra la tendencia se llenan y pierden. Las que irían a favor de la tendencia nunca se llenan.
Por eso, una orden límite con dirección aleatoria nace con una probabilidad de perder.
No es una moneda justa. Es una moneda sesgada por el mecanismo de entrada.
EL COSTE IMPLÍCITO DE LA SELECCIÓN ADVERSA
En el Experimento 1, sin comisiones, el RTP observado es:
RTP = 2p
Donde p = 0,4664.
RTP = 2 × 0,4664 = 0,9328 ≈ 93,28%
Es decir, la selección adversa te está costando aproximadamente:
100% − 93,28% = 6,72%
Ese 6,72% es un coste implícito tan real como una comisión. No aparece en el exchange, pero está ahí, en la probabilidad de que tus órdenes límite se llenen en el peor momento posible.
Si además añades comisiones reales, el RTP baja aún más.
CONCLUSIONES
Para el Experimento 1
Si el objetivo es medir una moneda justa, la orden límite contamina el experimento. Introduce selección adversa y sesga el resultado.
Para el baseline, es mejor usar orden a mercado.
Para RSCORE-120
No debería usar siempre orden límite. Lo razonable es una ejecución mixta o condicional:
Mercado cuando no hay ventaja clara o el régimen es tendencial.
Límite cuando esperas reversión a la media, hay rango, o el ahorro de spread compensa el riesgo de selección adversa.
Stop cuando buscas breakout o momentum.
El tipo de orden es una variable de primer orden, no un detalle operativo.
La ley de grandes números no fuerza el 50/50
La LLN no dice que el resultado tenga que ser 50/50. Dice que la frecuencia observada converge a la probabilidad real del proceso.
En este caso, la probabilidad real condicionada a ejecución es 46,64%, no 50%.
El sesgo no es por volatilidad ni por cantidad de operaciones
La volatilidad es parte del mercado. No es el problema.
El problema es cómo se ejecuta la entrada. La volatilidad solo revela el sesgo que ya estaba ahí.
El RTP incluye costes explícitos e implícitos
RTP = 2p − c_explícito − c_implícito
La selección adversa es un coste implícito que hay que medir y controlar.
Para llegar al 98% hay que resolver esto primero
Con orden a mercado y p = 0,50, costes del 2%:
RTP = 2(0,50) − 0,02 = 0,98
Con orden límite y p = 0,4664, necesitarías:
2p = 0,98 + 0,02 + 0,0672 = 1,0672
p = 0,5336
Es decir, necesitarías una probabilidad de acierto del 53,36% solo para compensar la selección adversa y las comisiones.
Si eliminas la selección adversa usando mercado, con p = 0,50 y costes del 2%, ya tienes el 98%.
Ahí está la clave.
PRÓXIMO PASO: EXPERIMENTO 2
Vamos a ejecutar un nuevo experimento con una diferencia fundamental:
Solo operaciones a precio de mercado.
Sin órdenes límite. Sin selección adversa. Sin sesgo de ejecución.
El objetivo es confirmar si el sesgo del Experimento 1 se debe al tipo de orden. Si con orden a mercado el win rate se acerca al 50%, habremos confirmado la hipótesis.
Y a partir de ahí, podremos empezar a trabajar en la dirección correcta:
Buscar un sesgo direccional real mediante análisis técnico o interpretación de mercado.
Medir si ese sesgo crea una ventaja.
Incorporar costes reales.
Acercarnos al objetivo conceptual del 98% de RTP.
UNA INVITACIÓN A ANALIZAR
Si esto aplica a RSCORE-120, también aplica a otros sistemas de trading.
Cualquier sistema que use órdenes límite sufre selección adversa en mayor o menor medida. La magnitud depende de:
Distancia de la orden al precio de mercado.
Volatilidad del activo.
Tendencia vs rango.
Horizonte temporal.
Frecuencia de trading.
Liquidez.
Los market makers viven de esto: cobran el spread, pero asumen selección adversa. Los traders que usan límites obtienen mejor precio, pero asumen el riesgo de ser seleccionados adversamente.
Por eso lanzamos una pregunta abierta:
¿Acaso poner precio límite es lo que puede arruinar a un trader?
No decimos que las órdenes límite sean malas. Decimos que no son neutrales. Y si no se miden, pueden estar destruyendo el RTP de un sistema sin que el trader lo sepa.
CIERRE
El Experimento 1 nos ha dado un primer hallazgo importante: la orden límite introduce un sesgo estructural que puede explicar por qué un sistema aparentemente equilibrado pierde a largo plazo.
Seguimos experimentando.
Seguimos acumulando datos.
Seguimos construyendo RSCORE-120.
Y seguimos compartiendo lo que encontramos.
El siguiente paso es el Experimento 2. Solo órdenes a mercado. Y los resultados nos dirán si estamos en lo correcto.
Laboratorio de Probabilidades
Si operan trading de futuros, NO deben poner orden de compra o venta a precio limite. Se debe ingresar a precio de mercado.
Más de 12.000 operaciones después, encontramos algo que no esperábamos. Y tiene nombre técnico: selección adversa.
PRIMERO, UN POCO DE CONTEXTO
Estamos construyendo RSCORE-120, una infraestructura matemática para trabajar el trading como un sistema de apuestas con un objetivo conceptual de RTP del 98%.
El primer paso es el Experimento 1. Un baseline limpio, sin comisiones, con dirección aleatoria y relación riesgo/beneficio 1 a 1. La idea era simple:
120 bots.
Cada hora se seleccionan 20.
Operaciones 50% long, 50% short.
Entrada a precio límite, entre 1,00% y 2,50% de distancia del precio de mercado.
Take Profit y Stop Loss con R:R 1 a 1.
Cuota 2.00.
Sin Break Even.
10 días para entrar.
12 días de vida máxima una vez ejecutada.
Actualización cada minuto.
RTP experimental del 100%, sin comisiones.
Mercado cripto: BTC, ETH, SOL, XRP, LINK.
El objetivo no era ganar dinero. Era generar datos para ver si el sistema se comportaba como una moneda justa.
Y lo que encontramos fue mucho más interesante.
LOS DATOS DE LA PRIMERA REVISIÓN
Al momento de este análisis, el panel mostraba:
+--------------+-----------+
| Estado | Cantidad |
+--------------+-----------+
| Total | 15.660 |
| Pendientes | 899 |
| En Progreso | 275 |
| Ganadas | 5.639 |
| Perdidas | 6.452 |
| Canceladas | 2.395 |
+--------------+-----------+
Para el primer análisis, dejamos fuera pendientes, en progreso y canceladas. Nos quedamos con las operaciones completadas:
+------------+-----------+------------+
| Resultado | Cantidad | Porcentaje |
+------------+-----------+------------+
| Ganadas | 5.639 | 46,64% |
| Perdidas | 6.452 | 53,36% |
| Total | 12.091 | 100% |
+------------+-----------+------------+
La diferencia es de 3,36 puntos porcentuales a favor de las perdedoras.
¿ESO ES RUIDO?
No.
Con 12.091 operaciones, si cada una fuera una moneda justa e independiente, el error estándar sería de aproximadamente 0,455%. La desviación observada es de 3,36%. Eso son unas 7,4 desviaciones estándar.
Sí, las operaciones no son independientes: están correlacionadas por tiempo, por activo y por régimen de mercado. Pero incluso ajustando por eso, el sesgo es demasiado grande para ser simple casualidad.
Y hay un evento que lo confirma.
EL EVENTO QUE LO CAMBIÓ TODO
Al principio, las operaciones iban cerca del equilibrio: aproximadamente 200 ganadas y 200 perdidas.
De repente, Bitcoin pegó un movimiento fuerte al alza. Todo el mercado cripto se movió con él.
Las operaciones saltaron a:
400 ganadas
1.600 perdidas
Una desviación enorme. Y no fue por azar.
¿QUÉ PASÓ EXACTAMENTE?
Imagina BTC a 70.000.
Los bots dejan órdenes límite:
Longs por debajo: 69.500, 69.200, 69.000, 68.800…
Shorts por encima: 70.500, 71.200, 71.600, 72.000, 72.600, 73.200…
Ahora BTC sube de 70.000 a 76.000.
¿Qué pasa con los shorts?
Las órdenes de venta por encima de 70.000 se van ejecutando a medida que el precio sube. Todas entran. Y como el precio sigue subiendo, todas tocan su Stop Loss.
¿Qué pasa con los longs?
Las órdenes de compra por debajo de 70.000 nunca se ejecutan. El precio no baja hasta ellas. Se quedan pendientes o se cancelan.
Resultado:
Shorts: entran y pierden.
Longs: no entran y no ganan.
Las operaciones que se completan son mayoritariamente perdedoras. Las que habrían ganado nunca se ejecutan.
Y si el movimiento hubiera sido a la baja, habría pasado exactamente lo mismo, pero con los longs.
EL HALLAZGO: SELECCIÓN ADVERSA
Esto tiene un nombre técnico en microestructura de mercados: selección adversa.
LA LÓGICA, EN SIMPLE
Una orden límite solo se ejecuta si el precio se mueve hacia ella.
Una orden de compra por debajo del mercado solo se llena si el precio baja.
Una orden de venta por encima del mercado solo se llena si el precio sube.
Es decir: tu orden límite solo se llena cuando el mercado se mueve hacia ella.
Si el mercado sigue moviéndose en esa dirección, tu orden se llena y luego pierdes.
¿QUÉ SIGNIFICA ESTO?
Una orden límite no es neutral. Es una apuesta implícita a la reversión a la media.
Si el mercado rebota después de tocar tu nivel, ganas.
Si el mercado sigue en esa dirección, pierdes.
En un mercado tendencial, las órdenes que van contra la tendencia se llenan y pierden. Las que irían a favor de la tendencia nunca se llenan.
Por eso, una orden límite con dirección aleatoria nace con una probabilidad de perder.
No es una moneda justa. Es una moneda sesgada por el mecanismo de entrada.
EL COSTE IMPLÍCITO DE LA SELECCIÓN ADVERSA
En el Experimento 1, sin comisiones, el RTP observado es:
RTP = 2p
Donde p = 0,4664.
RTP = 2 × 0,4664 = 0,9328 ≈ 93,28%
Es decir, la selección adversa te está costando aproximadamente:
100% − 93,28% = 6,72%
Ese 6,72% es un coste implícito tan real como una comisión. No aparece en el exchange, pero está ahí, en la probabilidad de que tus órdenes límite se llenen en el peor momento posible.
Si además añades comisiones reales, el RTP baja aún más.
CONCLUSIONES
Para el Experimento 1
Si el objetivo es medir una moneda justa, la orden límite contamina el experimento. Introduce selección adversa y sesga el resultado.
Para el baseline, es mejor usar orden a mercado.
Para RSCORE-120
No debería usar siempre orden límite. Lo razonable es una ejecución mixta o condicional:
Mercado cuando no hay ventaja clara o el régimen es tendencial.
Límite cuando esperas reversión a la media, hay rango, o el ahorro de spread compensa el riesgo de selección adversa.
Stop cuando buscas breakout o momentum.
El tipo de orden es una variable de primer orden, no un detalle operativo.
La ley de grandes números no fuerza el 50/50
La LLN no dice que el resultado tenga que ser 50/50. Dice que la frecuencia observada converge a la probabilidad real del proceso.
En este caso, la probabilidad real condicionada a ejecución es 46,64%, no 50%.
El sesgo no es por volatilidad ni por cantidad de operaciones
La volatilidad es parte del mercado. No es el problema.
El problema es cómo se ejecuta la entrada. La volatilidad solo revela el sesgo que ya estaba ahí.
El RTP incluye costes explícitos e implícitos
RTP = 2p − c_explícito − c_implícito
La selección adversa es un coste implícito que hay que medir y controlar.
Para llegar al 98% hay que resolver esto primero
Con orden a mercado y p = 0,50, costes del 2%:
RTP = 2(0,50) − 0,02 = 0,98
Con orden límite y p = 0,4664, necesitarías:
2p = 0,98 + 0,02 + 0,0672 = 1,0672
p = 0,5336
Es decir, necesitarías una probabilidad de acierto del 53,36% solo para compensar la selección adversa y las comisiones.
Si eliminas la selección adversa usando mercado, con p = 0,50 y costes del 2%, ya tienes el 98%.
Ahí está la clave.
PRÓXIMO PASO: EXPERIMENTO 2
Vamos a ejecutar un nuevo experimento con una diferencia fundamental:
Solo operaciones a precio de mercado.
Sin órdenes límite. Sin selección adversa. Sin sesgo de ejecución.
El objetivo es confirmar si el sesgo del Experimento 1 se debe al tipo de orden. Si con orden a mercado el win rate se acerca al 50%, habremos confirmado la hipótesis.
Y a partir de ahí, podremos empezar a trabajar en la dirección correcta:
Buscar un sesgo direccional real mediante análisis técnico o interpretación de mercado.
Medir si ese sesgo crea una ventaja.
Incorporar costes reales.
Acercarnos al objetivo conceptual del 98% de RTP.
UNA INVITACIÓN A ANALIZAR
Si esto aplica a RSCORE-120, también aplica a otros sistemas de trading.
Cualquier sistema que use órdenes límite sufre selección adversa en mayor o menor medida. La magnitud depende de:
Distancia de la orden al precio de mercado.
Volatilidad del activo.
Tendencia vs rango.
Horizonte temporal.
Frecuencia de trading.
Liquidez.
Los market makers viven de esto: cobran el spread, pero asumen selección adversa. Los traders que usan límites obtienen mejor precio, pero asumen el riesgo de ser seleccionados adversamente.
Por eso lanzamos una pregunta abierta:
¿Acaso poner precio límite es lo que puede arruinar a un trader?
No decimos que las órdenes límite sean malas. Decimos que no son neutrales. Y si no se miden, pueden estar destruyendo el RTP de un sistema sin que el trader lo sepa.
CIERRE
El Experimento 1 nos ha dado un primer hallazgo importante: la orden límite introduce un sesgo estructural que puede explicar por qué un sistema aparentemente equilibrado pierde a largo plazo.
Seguimos experimentando.
Seguimos acumulando datos.
Seguimos construyendo RSCORE-120.
Y seguimos compartiendo lo que encontramos.
El siguiente paso es el Experimento 2. Solo órdenes a mercado. Y los resultados nos dirán si estamos en lo correcto.
Laboratorio de Probabilidades