En los últimos años han pasado por mis manos varios generadores de estrategias, y casi todos tienen el mismo problema: os enseñan un ranking precioso de estrategias ganadoras y os dejan a vosotros el trabajo sucio de averiguar cuáles son un espejismo.
Hoy os traigo algo distinto. AniQuant es un generador hecho en España cuya obsesión no es encontrar estrategias, sino cargárselas. Por cada estrategia que os enseña, ha intentado tumbarla de varias maneras antes. Y para comprobar si esa muralla sirve de algo, en esta review vamos a hacer una prueba que me encanta: ponerle delante un mercado falso, puro ruido, y ver si se deja engañar.
¿Qué es AniQuant?
AniQuant es un programa para Windows de investigación y desarrollo de estrategias cuantitativas. Lo desarrolla AniSoft, una empresa española que lleva haciendo software desde 1995, y eso se nota: todo el programa está en castellano (también en inglés), la documentación también, y el soporte os lo da gente que habla nuestro idioma.
Cubre el ciclo completo: cargáis vuestros datos (exportaciones de TradeStation y similares; el programa trae de serie datos de ejemplo de futuros del E-mini S&P 500, Nasdaq y oro en diario, 90 minutos y 5 minutos, más maíz, Nikkei y el S&P 500 contado), buscáis estrategias de forma automática o semiautomática, las validáis y, cuando una sobrevive, la exportáis al código de vuestra plataforma.
Tiene muchos módulos, pero en esta review me voy a centrar en los cuatro que forman el corazón del programa: Génesis, el Laboratorio de Estrategias, la Muralla de Validación y la Exportación.
Génesis: el investigador que trabaja mientras duermes
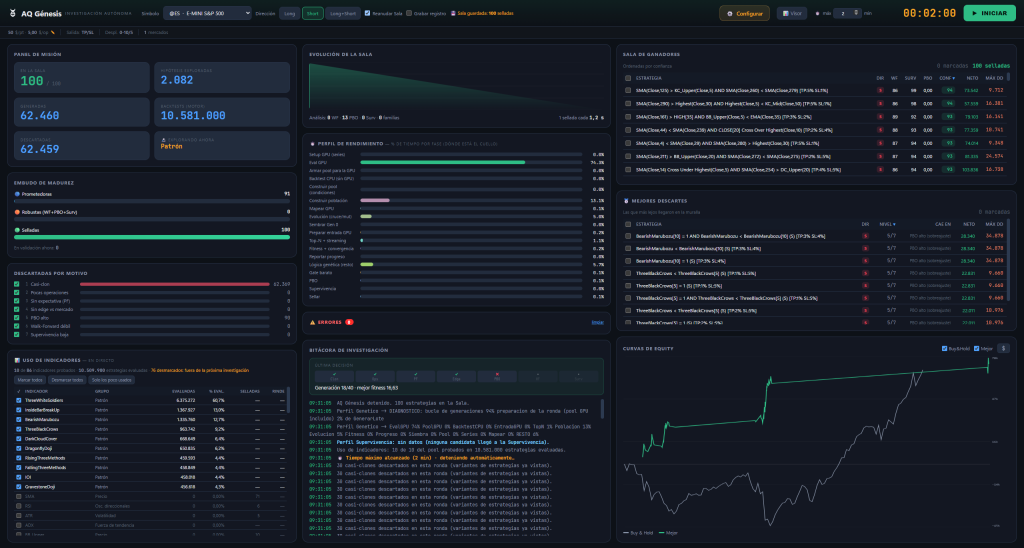
Génesis es el modo autónomo. Le decís el mercado, la temporalidad y la dirección (largos, cortos o ambos), pulsáis Iniciar y os vais a dormir. Génesis va generando hipótesis, las prueba, descarta las que no aguantan y guarda en una «Sala» solo las que superan todas las pruebas de robustez. No os da «la mejor estrategia», que suele ser la más sobreoptimizada, sino una colección de candidatas selladas con su nivel de confianza.
Aquí hay dos detalles que me han gustado mucho. Primero, descarta los casi-clones: si encuentra cuarenta variantes de la misma idea, no os las enseña cuarenta veces. Segundo, os dice por qué descarta cada cosa (pocas operaciones, sin ventaja frente a estar siempre comprado, PBO alto, Walk-Forward débil…).
El Laboratorio de Estrategias y la potencia de la GPU
Si Génesis es el piloto automático, el Laboratorio es el modo manual. Aquí sois vosotros quienes decidís con qué piezas jugar: elegís los indicadores de entrada y de salida, les dais rangos de parámetros (por ejemplo, una media de 50 a 200 de 10 en 10, o un RSI de periodo 2 a 14 con umbral de 5 a 40), los operadores, los rangos de take profit y stop loss, y cuántas condiciones podéis combinar. El Laboratorio prueba todas las combinaciones, o una muestra aleatoria si el espacio es gigantesco.
Y aquí viene lo que más me impresionó: el cálculo se hace usando la tarjeta gráfica. AniQuant usa OpenCL, así que vale cualquier GPU compatible, y si no tenéis una, calcula con el procesador sin que tengáis que tocar nada.
Para esta review preparamos un barrido sobre el E-mini S&P 500 diario de los datos de ejemplo (2000-2026), dejando el 30 % final (2018-2026) fuera de muestra, intacto:
- Entrada: media móvil rápida por encima de una lenta (de 50 a 200) y/o RSI por debajo de un umbral.
- Salida: cruce de medias cortas (de 5 a 20).
- Take profit de 0 a 9 % y stop loss de 0 a 8 %, solo largos, hasta 2 condiciones combinadas, 5 $ de comisión por operación.
Total: 122.774.400 combinaciones. En un PC con una NVIDIA RTX 3080 el Laboratorio las probó todas en unos 6 minutos, a unas 350.000 estrategias por segundo. Con el procesador solo (un Intel i9-12900K de 24 hilos, que no es precisamente lento), al ritmo que medimos durante un minuto, habría tardado alrededor de hora y media. Unas 17 veces más.
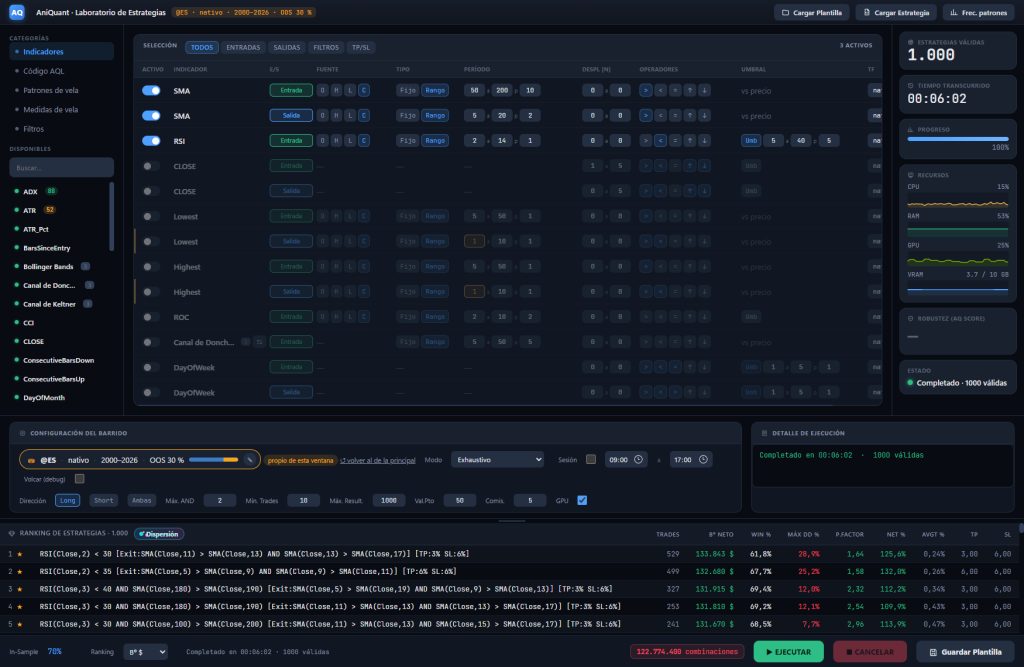
Este es el ranking que sale. Fijaos bien en él, porque luego vamos a darle una sorpresa:
| # | Estrategia | Operaciones | Beneficio dentro de muestra |
| 1 | RSI(2) < 30 · salida por cruce de medias cortas · TP 3 % SL 6 % | 529 | 133.843 $ |
| 3 | RSI(3) < 40 y SMA(180) > SMA(190) | 327 | 131.915 $ |
| 5 | RSI(3) < 30 y SMA(100) > SMA(200) | 241 | 131.670 $ |
La quinta os sonará: es el clásico «compra el retroceso, pero solo cuando el mercado está en tendencia alcista». Me la quedo como candidata principal, porque su lógica se entiende de un vistazo, y llevo a las tres a la muralla.
La Muralla: donde mueren las estrategias
Un ranking, por sí solo, no demuestra nada. Si probáis 122 millones de combinaciones, alguna saldrá bonita por pura suerte. Por eso AniQuant pasa cada candidata por varias pruebas independientes:
- Fuera de muestra (OOS): los años que el barrido no vio.
- Walk-Forward: ventanas deslizantes de entrenamiento y prueba a lo largo de toda la historia.
- Monte Carlo y Test de Supervivencia: costes más altos, parámetros vecinos, otros mercados y otras temporalidades.
- PBO y Sharpe deflactado (DSR): la probabilidad de que el barrido entero esté sobreoptimizado.
- Mercado barajado: el mismo mercado con las barras desordenadas, para medir cuánto «gana» el azar.
Empecemos por el fuera de muestra de nuestra candidata, de 2018 a 2026:
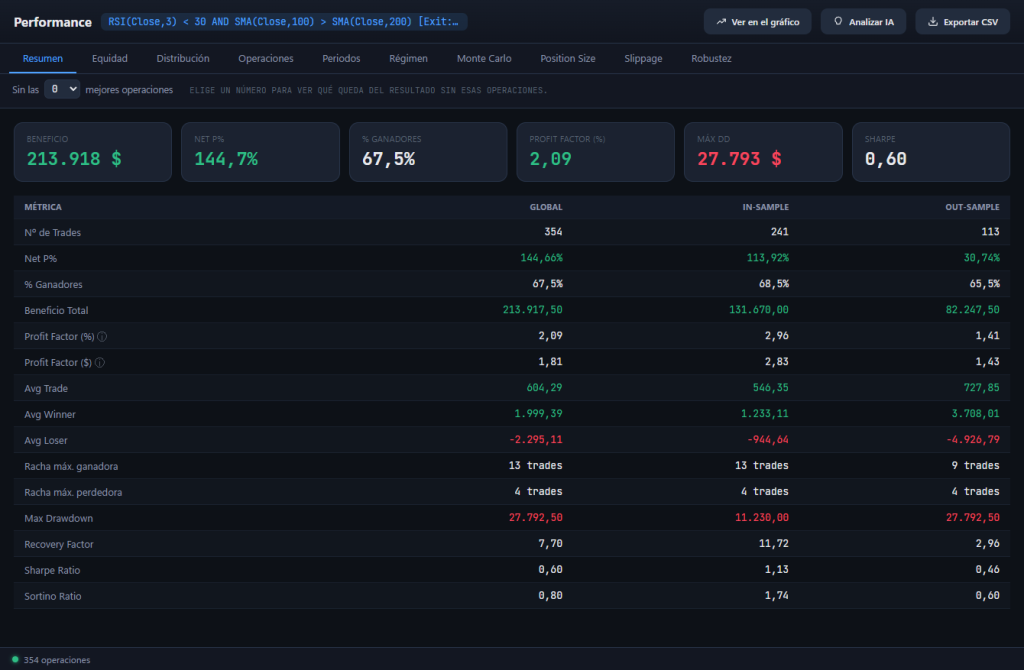
Fuera de muestra, la estrategia sigue ganando: +82.248$ en 113 operaciones, con un 65,5% de aciertos. Pero no os voy a vender la moto: el factor de beneficio baja de 2,83 a 1,43 y el drawdown máximo pasa de 11.230 $ a 27.793$. Es lo normal. Lo que se ve en la muestra de entrenamiento casi siempre es mejor que lo que viene después, y un buen programa os lo tiene que enseñar así de claro.
Las otras dos candidatas también aguantan fuera de muestra (+110.848$ y +67.333$), con la misma degradación de por medio.
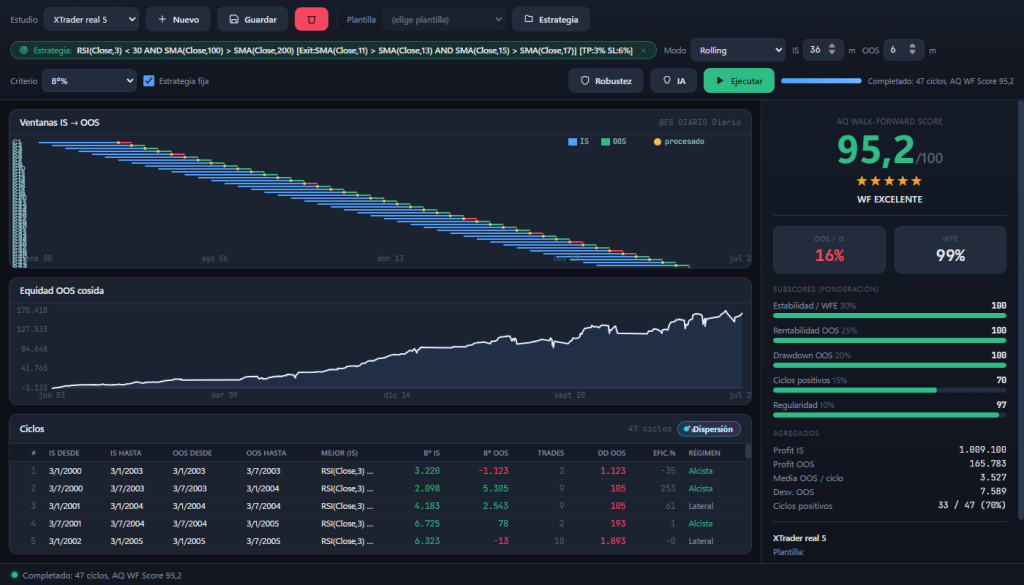
Ahora el Walk-Forward. Aquí la estrategia se evalúa en 47 ventanas consecutivas de 6 meses, desde 2003 hasta hoy:
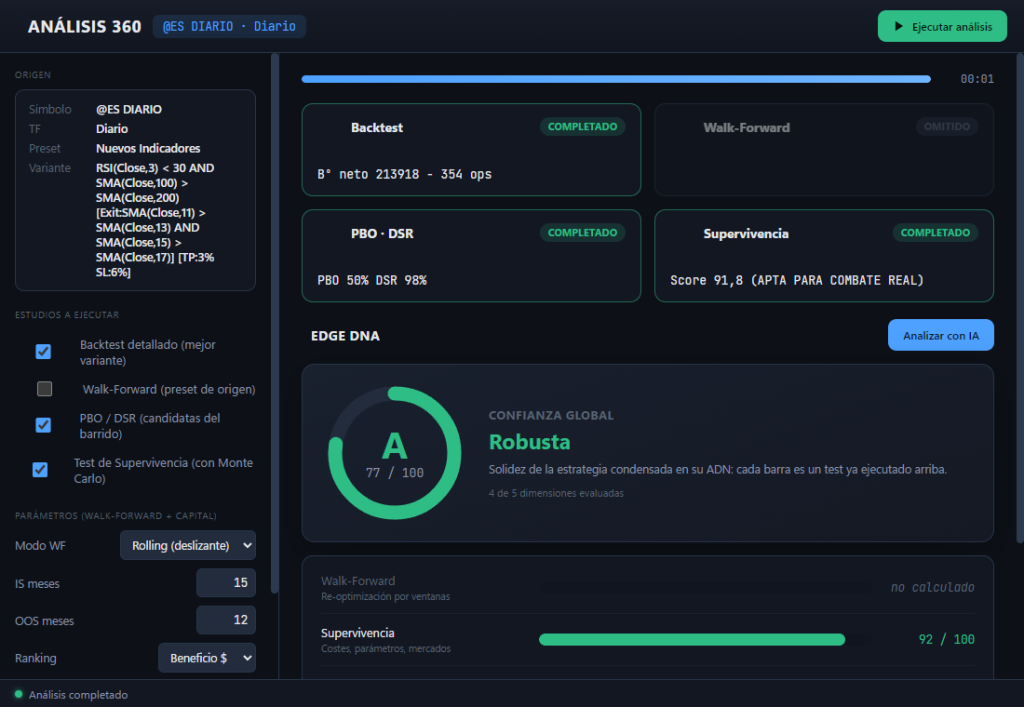
Por último, el Análisis 360, que junta backtest, PBO, Sharpe deflactado y Test de Supervivencia (con su Monte Carlo) en una sola nota de confianza:
Hasta aquí todo pinta bien. Pero ¿y si la muralla aprueba a cualquiera? Vamos a comprobarlo.
La prueba de fuego: un mercado de mentira
AniQuant tiene una herramienta, en el menú Mercado, que baraja un mercado: coge las barras reales del E-mini S&P 500, con su tamaño y su volatilidad de verdad, y las desordena. Además le quitamos la tendencia, así que la serie acaba exactamente donde empieza. El resultado parece un mercado, se mueve como un mercado… pero no tiene ninguna lógica que explotar. Es ruido puro.
Lanzamos exactamente el mismo barrido de 122,8 millones de combinaciones sobre ese mercado falso. Y aquí viene el susto:
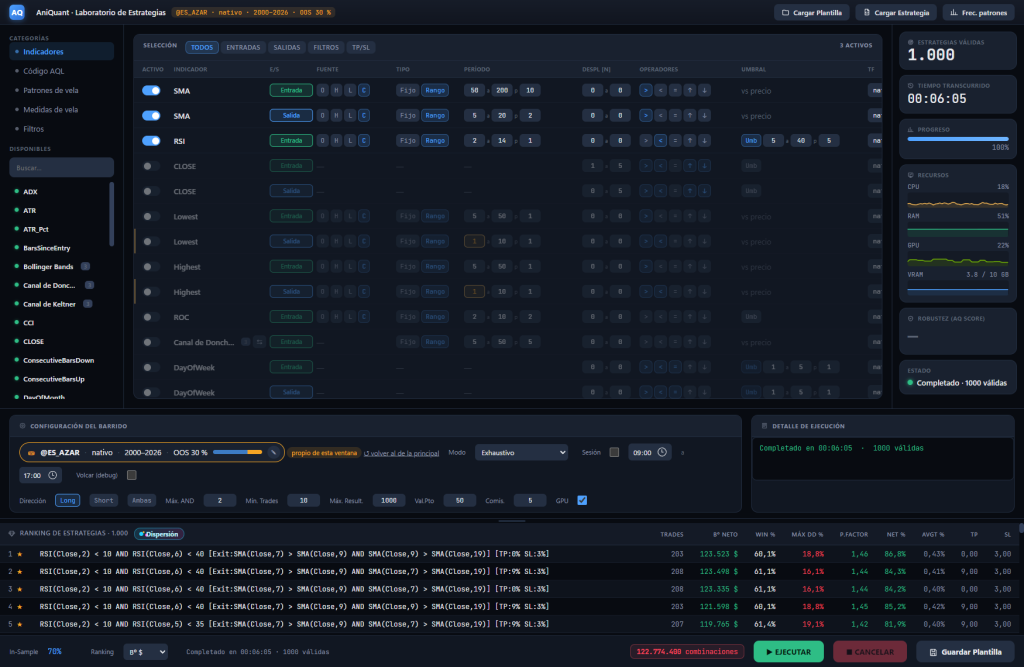
123.523$ sobre ruido puro, casi lo mismo que la mejor del mercado real (133.843$). Si os quedáis en el ranking, no hay forma de distinguir una de otra. Por eso no hay que fiarse nunca de un ranking.
Ahora pasémosla por la muralla:
| Prueba | Mejor del mercado barajado | Nuestra candidata real |
| Fuera de muestra | −29.488$ (PF 0,80) | +82.248$ (PF 1,43) |
| PBO del barrido | 98% | 50% |
| Test de Supervivencia | 71 («prometedora») | 91,8 («apta para combate real») |
| Confianza global (360) | C · 50 («frágil») | A · 77 («robusta») |
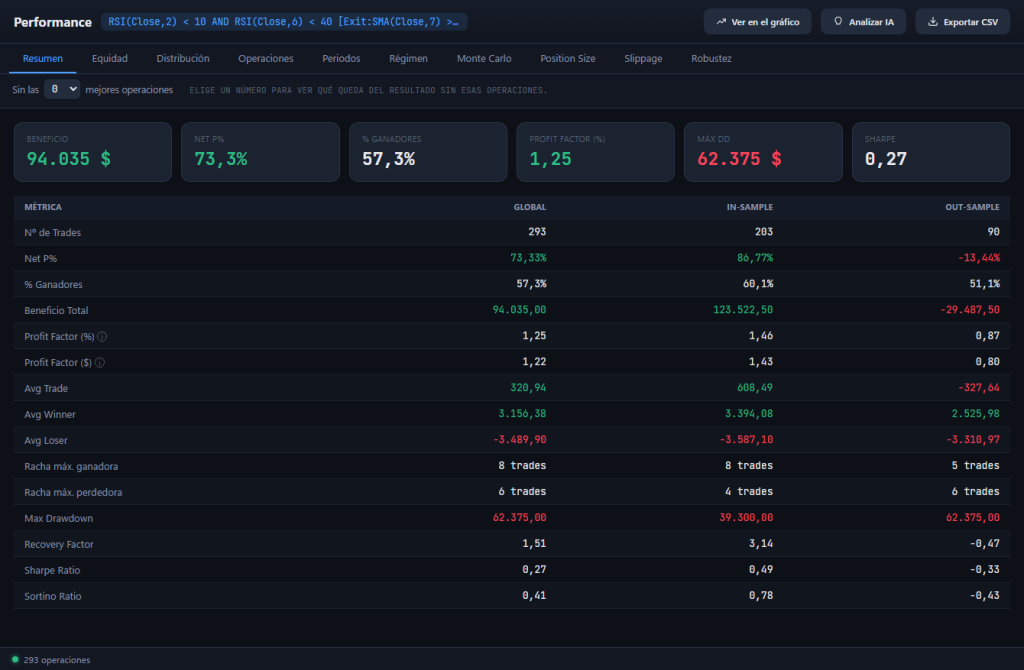
La muralla la caza. En cuanto ve datos nuevos, la estrategia del ruido pierde dinero; el PBO del 98 % grita «sobreoptimización»; y la nota global la manda al suspenso. La candidata real, en cambio, sigue en pie.
Y os cuento una cosa más: no todas las pruebas filtran igual. El Walk-Forward con la estrategia fija le dio al ruido un 77,9 («sólido»), porque evalúa una estrategia que ya se eligió mirando esos mismos datos. La lección no es de AniQuant, es de la investigación cuantitativa en general: la prueba que manda es el fuera de muestra, y la muralla funciona porque junta varias pruebas distintas, no porque una sola sea infalible.
De la estrategia al código de vuestra plataforma
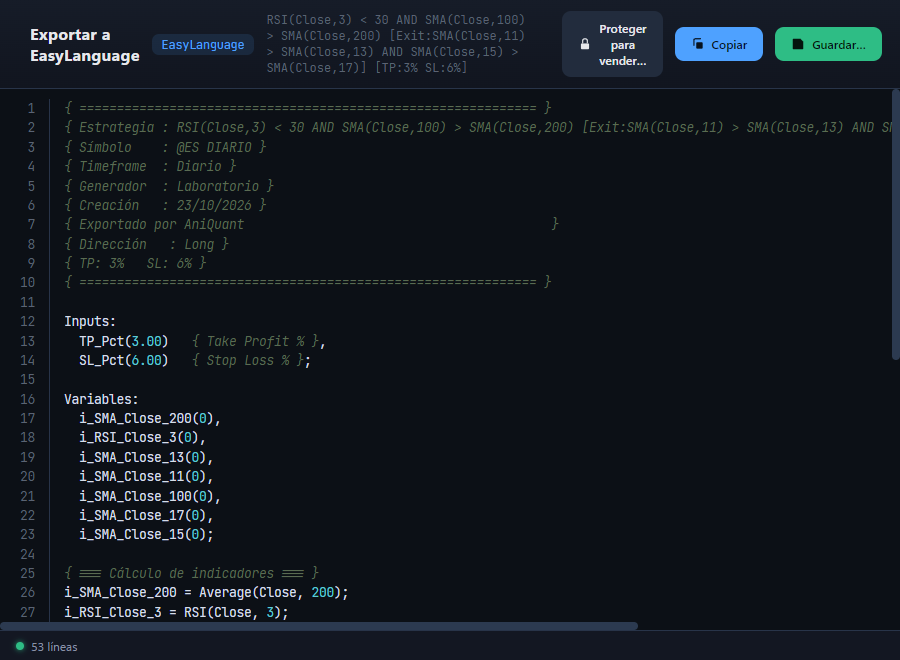
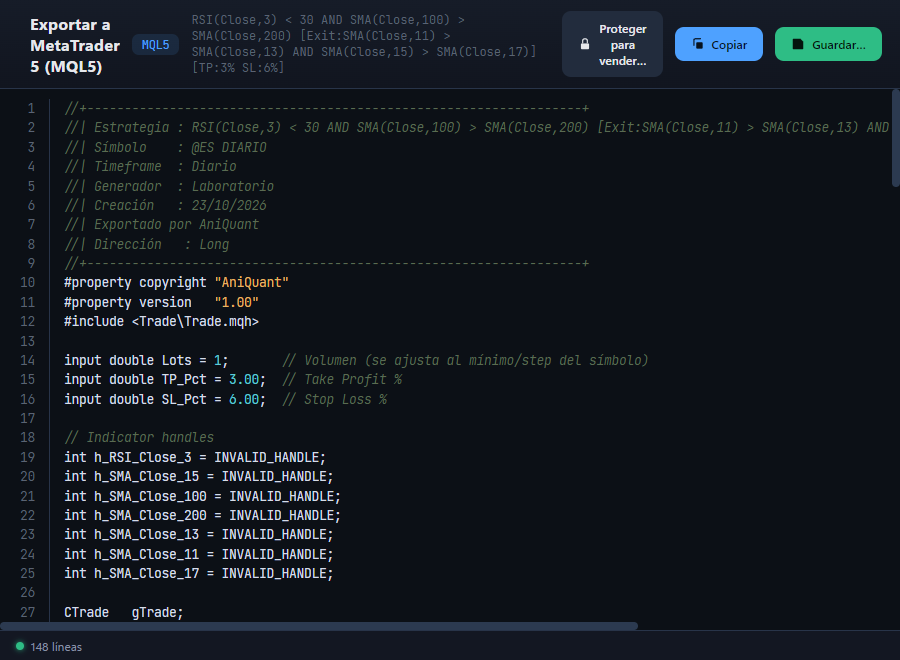
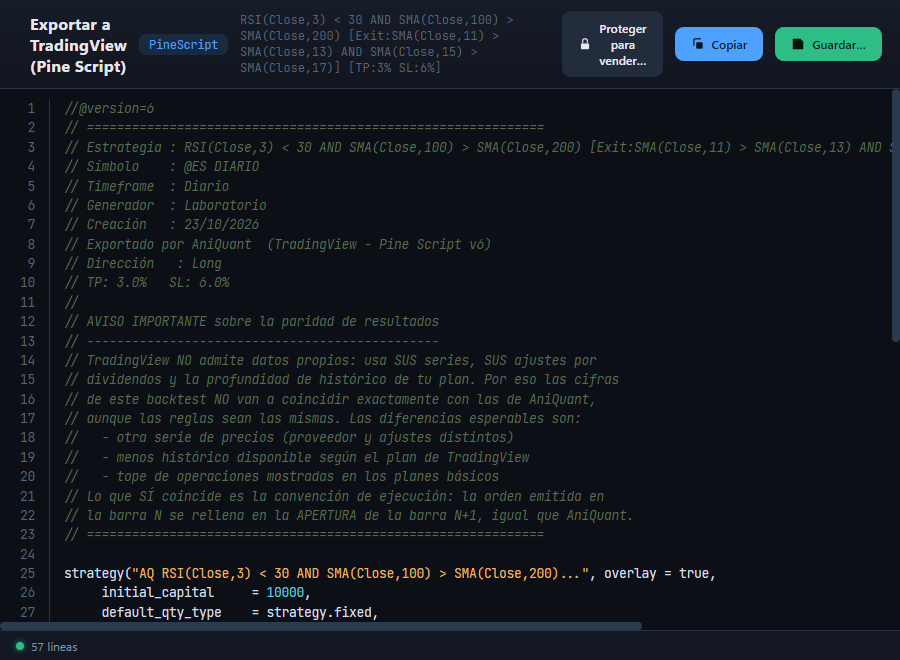
Cuando una estrategia sobrevive, con un clic derecho la exportáis a seis plataformas: TradeStation/MultiCharts (EasyLanguage), MetaTrader 5, NinjaTrader 8, ProRealTime, AmiBroker y TradingView (Pine Script). El código sale limpio y comentado, sin cajas negras: se puede leer y modificar.
Por ejemplo, este es el EasyLanguage de nuestra candidata (está compactado para que se lea mejor):
Inputs:
TP_Pct(3.00) { Take Profit % },
SL_Pct(6.00) { Stop Loss % };
{ === Condiciones de entrada Long === }
If MarketPosition = 0
And RSI(Close, 3) < 30
And Average(Close, 100) > Average(Close, 200)
Then Buy («Entrada-L») Next Bar at Market;
{ === Salida por indicador Long === }
If MarketPosition = 1 Then Begin
If Average(Close, 11) > Average(Close, 13)
And Average(Close, 15) > Average(Close, 17)
Then Sell («Salida-Ind») Next Bar at Market;
End;
{ === Gestión de salidas Long === }
If MarketPosition = 1 Then Begin
Sell («TP-L») Next Bar at EntryPrice * (1 + TP_Pct / 100) Limit;
Sell («SL-L») Next Bar at EntryPrice * (1 – SL_Pct / 100) Stop;
End;
Aquí tenéis la exportación de esta estrategia exportada a MetaTrader 5 y Pine Script para TradingView:
Conclusión
Tengo que confesar que, tras revisarlo, AniQuant me ha sorprendido gratamente. Muchos generadores presumen de encontrar estrategias; este presume de descartarlas, y eso es exactamente lo que necesitas cuando llevas muchos años viendo backtests espectaculares que se desinflan en real.
Por otro lado, la potencia de cálculo con GPU es de otra liga, Génesis es un investigador incansable y la muralla de validación hace un trabajo serio, como habéis visto con la prueba del mercado barajado.
Además es un proyecto español, con soporte en castellano y un equipo detrás que lleva treinta años haciendo software. ¿Qué más se puede pedir?
Si queréis comprobar cómo funciona y los resultados que podéis llegar a obtener, la gente de AniQuant tiene una prueba gratuita de 14 días que trae los mismos datos de ejemplo que hemos visto aquí, así que podéis reproducir este ejemplo paso a paso.
Ah, y lo mejor de todo: si después de probarlo os decidís a comprarlo, el creador de Aniquant me ha dado un código exclusivo para los lectores de X-Trader.net: usando el cupón XTRADER tenéis un 10% de descuento en los precios de la web.
Saludos,
X-Trader