Neo conoce al detalle el mundo de las cuentas fondeadas y las firmas de prop trading. En esta extensa y detallada entrevista nos cuenta cómo funcionan, qué debemos tener en cuenta y cuáles son las claves para «pasarse el juego». Una charla que viene, además, con varios ebooks de regalo.
Y si os quedáis con ganas de profundizar en la metodología que explica durante la entrevista, os recomiendo apuntaros a su próximo webinar.
Para ello, pinchad en la siguiente imagen y… ¡elegid vuestra carta!
X-Trader (XT): ¿Quién eres (si se puede saber) y cómo acabaste metiéndote en este loco mundo del trading?
Neo (N): Quién soy es algo que, por razones que seguro iremos descubriendo a lo largo de la entrevista, prefiero guardarme. Pero cómo llegué hasta aquí estaré encantado de contártelo.
Nací en un pueblo pequeño e industrial, de esos donde la máxima aspiración era entrar a trabajar en una buena empresa del polígono. Crecimos todos con esa idea. A mí se me daban bien los estudios, sobre todo las matemáticas, y acabé haciendo una ingeniería y después un máster en optimización de procesos productivos: estadística, probabilidad, excelencia de procesos, auditorías. Más tarde vinieron un MBA y formación en dirección. Aquello me abrió la puerta grande: entré directamente en un puesto directivo de una multinacional, con equipos a mi cargo en varios países.
Y muy pronto me di cuenta de algo incómodo: había llegado arriba demasiado rápido en una rueda que, a partir de ahí, ya no iba a llevarme mucho más lejos. Ni en dinero ni, sobre todo, en tiempo.
Además, me enfrenté a la realidad de empezar a formar una familia: lo que era una nómina con todas sus retenciones, una hipoteca… y empecé a interesarme por libros de formación financiera. Y justo entonces cayó en mis manos un libro de trading, Mueve tu Dinero y Hazte Rico, que me abrió una puerta: la idea de que unas horas al día delante de un gráfico podían comprarte libertad. La educación financiera en este país brilla por su ausencia, y yo no era la excepción.
Con un puesto así no había tardes libres para operar, así que cambié de rumbo. Me ofrecieron un puesto de desarrollo de mercado internacional trabajando desde casa —sin haber vendido nada en mi vida— y lo acepté por una sola razón: tener las tardes para el mercado.
A partir de ahí, la rueda del trader al completo. Me leí todo lo que encontré en español y en inglés; recuerdo ir a Madrid a por el único ejemplar del Murphy de análisis técnico que encontré, por más de 120 euros. Hice todos los cursos de una escuela de ondas de Elliott y volumen que funcionaba… cuando funcionaba, aunque entonces yo no sabía por qué. Después vino el order flow, el volume profile, el tape reading, Bookmap, la profundidad de mercado, de la mano de un mentor que operaba en directo cada día delante de nosotros. Siempre parecía faltar una pieza.
Y llegó lo que le llega a casi todos: me lancé con dinero real y perdí dos cuentas que llevaba meses subiendo y estuve a punto de dejarlo.
Un amigo que hacía trading algorítmico me dio la clave: «Tu carácter no está hecho para pelearte con cada vela. Prográmalo». Tenía razón. Me quitaba la parte emocional y me permitía testear patrones en horas en lugar de meses. Pero también descubrí que los robots funcionaban por temporadas y no ganaban mucho más que lo discrecional. Leyendo a Kaufman y compañía entendí que yo solo tenía una pieza del puzle. Hice un máster en machine learning aplicado a los mercados financieros y, con mis socios en aquel proyecto, construimos una máquina para fabricar robots en serie y validar no el robot, sino el método con el que fabricábamos nuestros robots, validando todo el proceso por SV3.
Lo conseguimos. Y nos chocamos con un muro: para sacarle rendimiento real a aquel portafolio hacía falta muchísimo capital, o montar una estructura comercial que quedaba fuera de lo que queríamos hacer y de lo que nos divertía. Lo primero que te piden es un track record, cuando lo que nosotros validábamos era el proceso, y construir ese track record llevaba tiempo. Nos desanimamos, porque queríamos sacarle rendimiento a nuestro trabajo cuanto antes.
Y entonces, hacia 2020, aparecieron las cuentas de fondeo. «Supera una prueba, te damos capital y te quedas con el 90% de lo que ganes». Pasé una de mis primeras pruebas muy rápido con un robot estacional ridículamente sencillo: entrar largo en el Nasdaq a la mejor hora del día. Algo no me cuadraba, y un experimento muy simple me lo confirmó: aquello no era mercado real.
Esa noche monté en mi cabeza el modelo de negocio completo. Las casas de fondeo no ganaban con el rendimiento de sus traders: los pagos de los pocos que ganaban salían de las cuotas de los muchos que suspendían. Un Ponzi de manual.
Yo, que siempre he buscado ventaja en todo —desde el planteamiento de una hipoteca hasta montar con unos amigos un fondo para jugar a la quiniela con ventaja estadística—, tuve lo que yo llamo mi momento eureka: ahí había un modelo de negocio para mí, con todo lo que sabía de trading, de machine learning y de optimización de procesos. Había encontrado algo en lo que veía un potencial de rendimiento inmediato enorme.
XT: Utilizas un seudónimo y mantienes tu identidad en secreto. ¿Por qué? ¿Qué consecuencias tendría para ti operar con tu nombre real?
N: Por tres razones: una que tiene que ver con el mundo del trading, otra con mi vida y otra —la más evidente— con las propias casas de fondeo.
La primera. Tengo la suerte de haber compartido mesa, mantel, muy buenas conversaciones e incluso gym, y de estar en grupos privados con algunos de los mejores traders algorítmicos y discrecionales, de dentro y de fuera de España. Y desde el principio noté que las props no estaban bien vistas en ese mundillo: quien ganaba dinero con ellas «no era un trader de verdad». Se las despachaba como una estafa más, como las opciones binarias, y dedicarse a ello estaba muy menospreciado en el trading. Yo veía que no estaban entendiendo el modelo. Pero también sabía que, si me ponía a defenderlo con nombre y apellidos, me cerraría las puertas de los foros donde seguía aprendiendo, y, por otra parte, como yo ya estaba obteniendo mi rendimiento, me daba pereza querer convencer a nadie de lo que para mí era ya un hecho. Así que me limité a decir, cada vez que salía el tema, que había una ventaja intrínseca que se podía estudiar y aprovechar. Lo vengo diciendo desde entonces. Y, curiosamente, alguno de ellos ha acabado intentando sacar también rendimiento del fondeo sin decirlo en voz alta, a medida que se ha ido dando cuenta de la gran oportunidad de capitalización que supone.
La segunda es personal. Soy una persona familiar y tranquila, y nunca me ha gustado destacar en los foros. Veo de cerca lo que hace la exposición pública: condiciona tu día a día y, sobre todo, tu cabeza y tu ego. Mi foco lleva años siendo el mismo: construir lo que yo llamo mi gran capital, para poder dedicarme a lo más valioso que tenemos, que es el tiempo. Ser una cara conocida a mí no me suma nada a eso.
La tercera es la más obvia. Las casas de fondeo saben perfectamente que tienen puertas traseras. Y tienen que dejarlas abiertas, porque su negocio depende de que cierto tipo de trading sea matemáticamente rentable con ellas. Lo que no quiero es que me pongan cara y pueda «salir en la foto».
Por eso me chirría tanto ver a ciertos gurutubers anunciando, como si hubieran descubierto el fuego, cosas que se saben desde hace años: que incluso una estrategia aleatoria, con esperanza matemática cero, puede ganar a una casa de fondeo según cómo se opere. Es verdad. Pero es solo uno de los factores, y contarlo así, a medias y a gritos, no es la forma de afrontar este negocio si quieres que perdure. Detrás de mucho de ese contenido hay afiliaciones con casas de fondeo a través de códigos de descuento, brókers, cursos de terceros promocionados por referidos y clickbait para hacer crecer el canal.
Respeto a quien lo vea de otra forma, pero creo que van contra sí mismos y, sobre todo, contra quien les sigue. Si a ellos les dejan hacer ciertas cosas es porque llevan miles de clientes nuevos a las props: son parte del engranaje que mantiene la rueda girando. A la gente que les copia no le van a dejar hacer lo mismo en cuanto deje de suponerles un beneficio.
Lo que funciona de verdad en este negocio no se grita. Se calcula, se ejecuta en silencio y se comparte con quien entienda lo especial de disponer de una ventaja así y esté dispuesto a cuidarla y protegerla, entre otras cosas porque probablemente haya tenido que pagar por ella.
XT: Tu operativa se basa en explotar a las casas de fondeo. ¿Dónde está tu ventaja: en los mercados, en las reglas de evaluación, en la estructura de pagos o en una combinación de todo ello?
N: Bueno, aquí hay que matizar una cosa: yo no exploto a las casas de fondeo. Exploto la ventaja, el edge, que se ha diseñado en la industria del fondeo, pero que deja puertas traseras. Y lo saben, y ya lo contemplan en su planteamiento y números, porque las que son serias, como cualquier negocio serio, también tienen estudiado su riesgo.
Es como un casino. El casino sabe que cada noche alguien se va a llevar unos cuantos jackpots, y aun así gana dinero. Las casas de fondeo saben perfectamente que están regalando una ventaja intrínseca. Pero también saben que es muy difícil encontrar la forma de explotarla de manera continuada. Ahí está su negocio. Tienen estudiado qué permitir y qué no, pero si pillan a uno anunciando que es más listo que ellos y va a ganarles contando cartas, no pasa ni de la puerta.
Yo a esa ventaja la llamo apalancamiento inverso, porque hace justo lo contrario que el apalancamiento clásico. Con apalancamiento, con poco dinero te expones a mucha ganancia… pero también a mucha pérdida: multiplicas las dos cosas por igual. En una casa de fondeo no. El lado positivo y el negativo se comportan de forma distinta. Sobre el papel, puedes ganar de manera continuada mientras lo máximo que pierdes es el coste de una prueba. Esa convexidad es el gran edge de las props.
Pero tiene truco. Seguro que has oído a mucha gente hablar de «riesgo asimétrico»: puedes ganar 2.000 y perder solo lo que cuesta la prueba. Eso no es cierto. Cuando apruebas no has ganado dinero: has ganado acceso a una cuenta simulada. El coste de las pruebas que pierdes, eso sí, es real. Si suspendes la prueba diez veces y cuando por fin la apruebas no consigues retirar, la asimetría existe… pero en tu contra: has puesto en riesgo mil dólares para no sacar nada. Y a las casas de fondeo les conviene muchísimo que se siga repitiendo lo del riesgo asimétrico.
La ventaja solo se convierte en dinero cuando sabes modelar qué necesitas para llevar una cuenta hasta el retiro, y comparas lo que retiras con todo lo que te ha costado llegar hasta ahí.
Y a partir de ahí, todo lo demás en una casa de fondeo son trabas a esa ventaja. Muchas, disfrazadas de ayudas a tu gestión y a tu crecimiento como trader: la pérdida máxima de la cuenta, la pérdida máxima diaria, el drawdown —que ya desde el principio penalizaba a cualquier sistema que en una cuenta real podría ser rentable—, los límites de retiro, y reglas que han ido apareciendo con el tiempo, como la de consistencia, relativamente reciente y solo en las de futuros, inventadas para frenar prácticas que los gurutubers han ido aireando y que a las casas de fondeo les resulta muy fácil detectar.
Así que, respondiendo a tu pregunta: la ventaja está en la estructura de pagos, y las reglas son justo donde la mayoría la pierde. El mercado, para mí, es casi lo de menos. Y quien no sabe modelar todo esto junto, aunque no lo sepa, está pagando los retiros de otros.
XT: ¿Cuál fue la observación matemática que te hizo pensar que aquí había una oportunidad? ¿Recuerdas la primera vez que comprobaste que funcionaba?
N: A mí algo no me cuadraba. No entendía cómo las casas de fondeo, en sus inicios, te vendían que te ponían una cuenta real y que ganaban con su parte del beneficio de los traders rentables, quedándose solo con un 10 % y dando el 90 % al trader. Entrar en una prop profesional real siempre había exigido requisitos muy rigurosos; no podía haberse vuelto, de repente, algo tan fácil y bonito al alcance del gran público. Yo quería comprobarlo.
Así que una noche, a esas horas en que casi no hay liquidez, puse una orden limitada lejos del precio con el máximo poder de compra que me permitían: 20 microcontratos del Nasdaq. Me fui al libro de órdenes a buscarla. No estaba. Si aquello fuera mercado real, esa orden tendría que haber aparecido ahí.
Ese pequeño detalle desmontaba toda la historia. Si las órdenes no salían al mercado, las casas de fondeo no estaban ganando con el rendimiento de nadie. Su ingreso eran las cuotas. Y si su ingreso eran las cuotas, todo su negocio descansaba en una sola ley: la de los grandes números. Miles de pruebas pagadas, la mayoría suspendidas, y unos pocos retiros que se pagan con el dinero de todos los demás. Ahora todo esto es por supuesto muy evidente, pero te estoy hablando de 2020, cuando empezaban.
Y claro, la ley de los grandes números no es de nadie. Si ellos podían construir un negocio sobre ella, yo también podía ponerla a trabajar a mi favor. Solo había que entender las reglas tan bien como ellos y colocarse en el otro lado de la estadística.
¿La primera vez que comprobé que funcionaba? Lo que recuerdo es la facilidad con la que llegué al primer retiro. Sin más. Después de tantos años peleándome con el mercado, casi no me lo creía. En el momento en que descubrí la ventaja y cómo podíamos explotarla, entré en la cocina y le dije a mi mujer: «Nos están regalando dinero». Se quedó sorprendida e incrédula. Pero a los cuatro meses ya vivíamos en otro país con toda la familia. Aposté por mi idea, y estoy muy contento de haber sido valiente en aquel momento.
XT: ¿Cómo le explicarías tu estrategia a un trader sin conocimientos avanzados de matemáticas, sin revelar aquello que prefieras reservarte?
N: Le diría que mi método se apoya en tres pilares. La matemática que hay detrás no es sencilla, pero el resultado sí lo es.
El primero es el vehículo. La ventaja intrínseca de las casas de fondeo, ese apalancamiento inverso del que acabamos de hablar. No la he inventado yo, está ahí para todo el mundo. Lo difícil es saber modelarla de acuerdo a todos los factores que realmente son significativos y que están en constante evolución.
El segundo es la matemática y el machine learning, apuntando al lugar correcto. En cualquier problema de optimización lo primero es saber qué quieres optimizar y qué variables lo afectan. Y aquí la mayoría se equivoca de función objetivo: optimiza su sistema de trading, cuando las reglas de las casas de fondeo están diseñadas precisamente para convertir en perdedores incluso a sistemas que serían rentables en una cuenta real. Incluso si vas un paso más allá y como hoy en día ya se ve, intentas maximizar tus retiros, la función objetivo para mí sigue siendo errónea. Para mí la clave es perdurar sin salir en la foto. El resultado es solo una consecuencia.
Así que hice algo que suena raro: eliminé los sistemas de trading de la ecuación. Partí de una esperanza matemática neutra, sin suponer que tenemos ninguna ventaja en el mercado, y puse todo el poder de cómputo a estudiar qué factores mueven el resultado de verdad.
La clave está en lo que llamo regímenes. No hablo de regímenes de mercado —tendencia, lateral, volatilidad—, sino de los distintos estados en los que puede encontrarse una cuenta de fondeo: qué normas tiene, qué saldo, si ha tenido retiros o no, si le persigue el drawdown, si tiene pérdida diaria, si hay límite de retiros, si está por encima o por debajo del saldo inicial… Cada combinación es un escenario distinto, y en cada uno optimizo lo que hay que optimizar.
Y el resultado final es un ABC muy sencillo: según la situación en la que esté la cuenta, sabes qué tipo de operación toca. Detrás hay mucha matemática, pero lo que aplicas es eso.
El tercero es la gestión institucional. Aquí entran distintos puntos, como los estados de cuenta, la diversificación y descorrelación en factores dentro del portafolio, y una pata más, que es muy parecida a lo que en los portafolios profesionales se llama beta overlay, y que allí se hace con instrumentos como las opciones. Yo encontré la forma de aplicar esa lógica a las cuentas de fondeo para fijar de antemano lo que me cuesta obtener un rendimiento determinado. Con eso, el clásico riesgo-recompensa se convierte en un coste-beneficio.
Es como un fabricante que sabe exactamente cuántos metros de tela necesita antes de cortar las camisas que va a vender. Ya no estás apostando, estás produciendo, y sabes lo que te cuesta cada camisa.
Y como creo que es importante que la gente distinga cuáles de las matemáticas aparentemente milagrosas que escucha sobre las casas de fondeo le ayudan de verdad, y cuáles son simple humo de redes sociales —medias que solo se cumplen por la ley de los grandes números, cuando no todo el mundo puede permitirse los intentos necesarios para llegar a ellas—, he traído aquí un ebook que tenía reservado para más adelante, pero que creo que merece la pena presentar en X-Trader: «La verdad sobre el fondeo», que acompaña a esta entrevista y donde ahondamos en este tema para separar el trigo de la paja. Se ha hecho con mucho cariño y esperamos que sea útil a los lectores.
XT: Si tuvieras que expresarlo en una fórmula sencilla, ¿qué variables determinan si una cuenta de fondeo merece la pena? ¿Es el precio de la evaluación, la probabilidad de superarla, el riesgo permitido o los pagos esperados?
N: Te contesto con dos enfoques, porque hay dos preguntas distintas escondidas en la tuya: si merece la pena entrar en una cuenta, y si merece la pena quedarse.
Para entrar uso el GPR. Lo bauticé así con cierta ironía: Gracias Por el Regalo. Es un índice que creé yo como puerta de entrada a cualquier casa de fondeo, y me dice cuánta dificultad y cuánto coste voy a tener, con mi método de tres pilares, para llevar una cuenta no solo a fondeada, sino hasta el primer retiro. Es decir: el tamaño del regalo que me están haciendo.
Usa solo tres números de la ficha de cualquier cuenta: D, el drawdown, lo que te dejan perder; T, el objetivo de la prueba; y F, lo que pagas por ella, activación incluida.
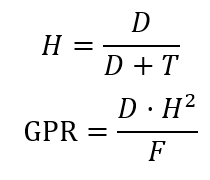
H es la holgura: la parte del recorrido entre suspender y aprobar que cae de tu lado. Y aquí está lo que más sorprende a la gente: con una estrategia sin ventaja, tu probabilidad de aprobar depende casi solo de H. No de tu porcentaje de acierto, ni de tu ratio beneficio/riesgo. La geometría de la cuenta manda sobre el sistema que operes dentro de ella. Por eso yo elijo la cuenta antes de optimizar nada.
¿Y por qué al cuadrado? Porque el GPR no mide aprobar: mide llegar a cobrar. Son dos barreras seguidas —pasar la prueba y luego alcanzar el umbral de retiro— y la holgura hay que superarla dos veces.
Un ejemplo: una cuenta de 50.000 con 2.000 de drawdown, 3.000 de objetivo y 100 de cuota tiene una holgura del 40 % y un GPR de 3,2. Una cuenta correcta. Y la etiqueta de «50.000» ni siquiera aparece en el cálculo: es un rótulo comercial. Lo que compras de verdad son 2.000 de permiso para perder.
Hice un contraste de hipótesis contra simulaciones sobre planes reales y acierta en el 96 % de las comparaciones entre pares de cuentas. Me sirve, por ejemplo, para decidir dentro de una misma casa de fondeo qué tamaño de cuenta da más regalo por cada euro que pagas. Pero es una criba, no un veredicto: mira la ficha de normas de la cuenta, y solo hasta el primer cobro, que es donde se amortizaría la inversión.
Para quedarse hace falta mucho más. Para estimar la durabilidad de una cuenta y el beneficio neto anual que puedo esperar en las simulaciones de Monte Carlo, identifiqué 20 factores. Son las features de cualquier planteamiento de machine learning, y las uso para agrupar los distintos estados en los que puede estar una cuenta y optimizar el método para cada uno. Es lo mismo que harías con un K-Means o un Gaussian Mixture Model para detectar regímenes de mercado, pero aplicado a la cuenta.
Pero antes de clusterizarlos, medí el peso de cada uno de esos 20 en el resultado final, y tres pesan más que el resto:
- El tipo de drawdown. Hay tres: estático, el más favorable; al cierre del día; e intradía, el más hostil.
- El tope de cobros por usuario y por cuenta.
- Los días mínimos para poder cobrar.
Y en el fondo es lógico, casi lo intuía antes del estudio: cuando tienes una ventaja, lo que más rendimiento le saca es poder repetirla el mayor número de veces posible. Todo lo que limite cuántas veces y cuánto puedes cobrar pesa más que cualquier otra cosa.
Así que, respondiendo a tu lista: el precio sí, el riesgo permitido sí, y la probabilidad de superarla sale de los dos. Pero los pagos esperados dependen mucho menos de lo bien que operes que de cuántas veces te dejan cobrar.
Como sé que el lector de X-Trader es un perfil muy enfocado en el rigor, y que aquí nadie se cree un número sin ver de dónde sale, he preparado también un segundo regalo: un informe que hemos titulado «Qué mueve el rendimiento en las casas de fondeo», precisamente sobre los factores que tenemos en cuenta y su peso en el neto final del año de cada simulación, que son los que luego utilizamos para nuestras clusterizaciones y para definir los estados de cuenta. Los hemos organizado en forma de ranking, y en los anexos viene el fondo matemático para quien quiera profundizar.
XT: ¿Operas buscando una ventaja estadística en cada operación o construyes una ventaja a partir del resultado de muchas cuentas? ¿Qué papel desempeña la diversificación entre evaluaciones?
N: Construyo la ventaja a partir de muchas cuentas. Lo que hago es modelarlo todo menos el mercado. No intento adivinar la dirección del precio.
Lo que modelo son los estados por los que pasa una cuenta. Igual que un quant agrupa el comportamiento del mercado en regímenes, yo agrupo la combinación de aquellos 20 factores en estados de cuenta, identificados de acuerdo a seis clusters distintos. Cada uno es, para mí, lo que un régimen de mercado para quien modela el precio. Y para cada uno tengo optimizado el tipo de operativa, con su objetivo y su stop, sea cual sea el sistema que uses para decidir la entrada.
Esa es la parte matemática. La diversificación entra en el tercer pilar, que agrupa distintos aspectos de gestión institucional. Cualquier gestor sabe que la clave del rendimiento futuro es la descorrelación. Pero mientras un portafolio clásico descorrelaciona sistemas, mercados o temporalidades, yo descorrelaciono cuentas: tipos de cuenta en distintos estados, derivados de distintos tipos de normas de cada casa de fondeo.
Por eso me dan igual las normas. Verás métodos que fijan un objetivo y un stop para todas las casas de fondeo y durante toda su vida, y luego te dicen que solo funcionan en tal o cual prop, porque es la que encaja con sus números. A mí me encaja cualquier casa de fondeo: según sus reglas, la cuenta caerá en un estado u otro, y me servirá para descorrelacionar con el resto.
Y aquí quiero desmontar algo que se ha puesto muy de moda en vídeos titulados «la matemática detrás de las casas de fondeo»: que si acortas el objetivo y alargas el stop, mejoras sintéticamente tu porcentaje de acierto. Es verdad, pero es trivial, y no significa que sea lo óptimo. Con la misma esperanza matemática, un ratio menor que 1 te da más operaciones ganadoras… y cuando pierdes, puedes perder la cuenta entera. Solo tiene sentido en algunos tipos de cuenta y en algunos de sus estados. Si lo aplicas a toda la cuenta, además se lo pones facilísimo a la prop para detectarte y sacarte del juego en cuanto empieces a costarle dinero.
Como ejemplo, te dejo la ficha de uno de los estados que hemos identificado dentro del método. Fíjate: el resultado es justo el contrario. El objetivo es mayor que el stop, y la curva de optimización no solo lo confirma, sino que muestra que se encuentra en una zona mucho más robusta.
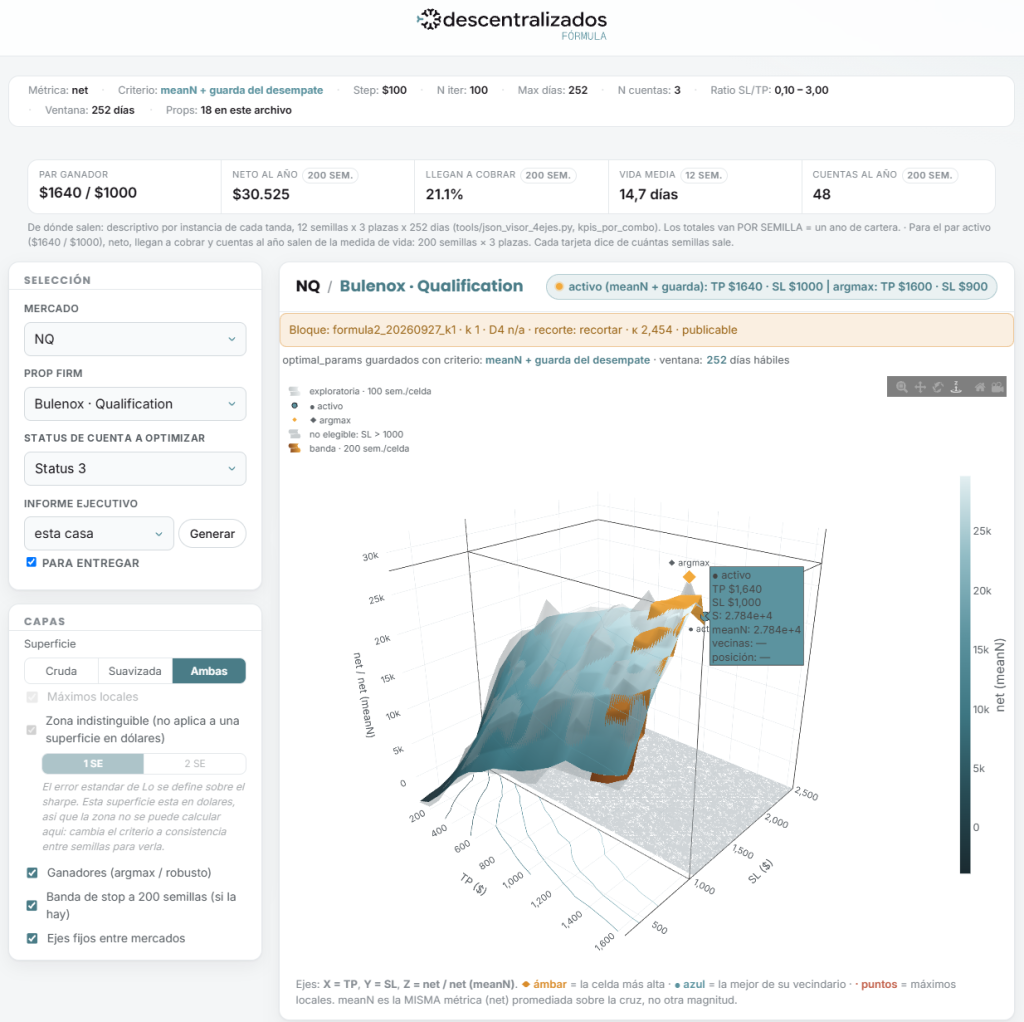
Como siempre, las cosas incompletas de Internet, o pequeñas ventajas que se venden como el santo grial, pueden llevar a más de uno a resultados que no esperaba. A no ser que seas uno de esos gurutubers a los que les dan cancha porque llevan clientes, y que muchas veces ni siquiera son conscientes de ello.
XT: ¿Qué mercados y productos utilizas? ¿Son importantes sus características para el método o podrías trasladarlo a cualquier activo?
N: Me gustan los mercados líquidos. Las primeras props eran de CFDs; después llegaron las de futuros, que hoy son las que más crecen por dos razones muy simples: se cobra antes y las pruebas son más baratas y, por tanto, más fácilmente viralizables en todos los sentidos, sobre todo a través de lo que hoy es su principal canal de captación: las redes.
Cualquier mercado que ofrezcan podría usarse. Como en mi método el sistema no importa, el mercado tampoco. Solo le pido dos cosas: liquidez, y la volatilidad suficiente para que los movimientos que necesito se produzcan.
Y ahora están naciendo props de futuros perpetuos sobre plataformas basadas en Hyperliquid, que me parecen superinteresantes. Para mí incorporarlas es casi darle a un botón: meto sus características en los factores, el modelo me dice en qué estado cae cada cuenta, y gano diversificación.
XT: ¿Tu operativa es automática, discrecional o una mezcla de ambas? ¿Qué herramientas utilizas para simular los resultados y ejecutar las operaciones?
N: Todo el estudio es algorítmico, pero la ejecución es manual y no es por capricho.
Al principio, cuando las props eran más sencillas, la ventaja se estudiaba con pocas variables y yo no sabía programar, hacía las simulaciones en Excel. Hoy uso un optimizador propio, casi todo en Python, adaptado a cómo modelo las casas de fondeo. Con la IA, montarse algo así ya no exige ser programador.
¿Por qué ejecuto a mano? Por precaución, para perdurar. Hay infinidad de vídeos de gente a la que le han quitado las cuentas por usar robots: que si el robot no era suyo, que si estaba copiando a otros. Es la misma razón por la que en Fórmula no enseñamos un sistema: si mucha gente opera exactamente el mismo, se la puede acusar de copy trading entre usuarios, y eso está totalmente prohibido. Hay infinidad de sistemas sin un edge constante en un mercado real que serían rentables en fondeo; ahí no está la clave, así que no es importante ni necesario tener que copiar o automatizar uno en concreto.
Con la automatización pasa igual. De un día para otro te hacen aceptar con un clic unas nuevas condiciones, un contrato de 40 páginas, y aparece la prohibición de operar de forma automática sin que te hayas enterado. De hecho, ahora mismo esa restricción existe en casi todas. Otra cosa es que la vigilen o no: solo lo harán cuando lo necesiten para eliminarte del juego. Te dirán que es para evitar el high frequency trading, pero cualquiera que sepa un poco del tema sabe que hacer HFT con las comisiones y los spreads de una prop es imposible. Es una excusa que aplican cuando les conviene. Antes te echaban; hoy, más bien, te «pasan a real»: te limitan la operativa y el beneficio. El fin es el mismo.
Y como esa, hay muchas otras precauciones que enseñamos en el programa, para que nadie tenga que descubrirlas en sus carnes como me tocó a mí.
XT: ¿Cómo validaste el método antes de comprometer dinero? ¿Qué supuestos de tus simulaciones resultaron demasiado optimistas al pasar a la práctica?
N: La primera validación fue casi inmediata: la ventaja intrínseca de la que te hablaba al principio es muy fácil de comprobar.
Después, cuando introduces todas las variables del pilar institucional, quien valida es el motor de optimización. Y lo bueno es que no dependo del mercado para ello, sino de que la ventaja se repita el mayor número de veces posible, tal como la he optimizado.
Vuelvo al casino: gana a la larga con un alfa pequeño pero muy repetible. El mío es más grande y también reproducible. Eso sí, mucho más variable y menos escalable.
¿Lo demasiado optimista? Mis optimizaciones siempre acaban siéndolo. No por estar mal hechas, sino porque optimizo a un año vista y casi siempre, a mitad de camino, aparecen normas nuevas. Por eso reoptimizo las condiciones de cada estado de cuenta prácticamente cada mes.
Lo segundo que peca de optimista es la durabilidad. Si tienes una racha muy buena —que puede llegar o no—, te vuelves visible para la prop y puede pasarte a live antes de lo que pensabas.
Para todo hay soluciones y de todo se aprende. De hecho, todo eso lo he ido metiendo como factores dentro de la clusterización.
XT: Las casas de fondeo imponen límites de pérdida, objetivos de beneficio y otras condiciones. ¿Qué reglas afectan más a tus cálculos? ¿Hay alguna que, por sí sola, haga inviable una cuenta?
N: Ninguna hace inviable una cuenta por sí sola. Algunas la mandan muy abajo en la lista de prioridades, eso sí.
A la larga, todas las cuentas de fondeo pueden modelarse para hacerlas rentables. Todas, absolutamente. Porque en el momento en que alguna no lo fuera, nadie conseguiría resultados con ella y dejaría de atraer clientes.
La regla que más pesa es el drawdown. Y la más fastidiosa de modelar es la intradía: para optimizarla bien necesitas datos de mercado a nivel de tick. Aunque tampoco hace falta, porque casi siempre hay alternativas al cierre del día que son más favorables.
Y tengo una regla fija: si el primer retiro no me deja un ROI neto de al menos un 40 % sobre el coste asegurado de llevar esa cuenta a retiro, la descarto.
XT: ¿Cómo decides cuánto arriesgar en cada operación y cuándo abandonar una evaluación? ¿Cambia la gestión del riesgo una vez obtienes una cuenta fondeada?
N: Empiezo por la segunda parte, porque la respuesta es corta: una evaluación no se abandona nunca. Una evaluación o se aprueba o se pierde.
Y aquí sí le doy la razón a mucho de lo que circula por Internet: no hay que poner demasiado esfuerzo en aprobar la prueba. Aprobar siempre va a ser barato y favorable al trader. Si lo metes en tu modelo, es un coste que puedes tratar como fijo. Así que, una vez has empezado una evaluación, no hay ninguna razón para dejarla a medias. Hay gente que se pasa meses en una prueba porque intenta sacarla con su sistema de siempre, o con el sistema de algún curso. Mi enfoque es totalmente distinto.
¿Cuánto arriesgo en cada operación? Sale de la optimización de cada uno de los estados de cuenta de los que te hablaba. Sin más. Cada estado define su gestión: la relación entre objetivo y stop. Y después ese tamaño se ajusta a la casa de fondeo concreta y a sus condiciones.
Y sí, la gestión cambia a lo largo de la vida de la cuenta, porque cambia el estado en el que está. Son seis estados, y en cada momento sé de forma clara, objetiva y reproducible cuál toca aplicar en cada casa de fondeo. Rara vez hay dos props iguales. Pero en la práctica es muy sencillo: al tenerlo optimizado, es una tabla. Miras en qué situación está la cuenta y sabes lo que tienes que hacer.
XT: Hablemos de resultados: ¿qué porcentaje de evaluaciones superas, con qué frecuencia consigues retirar beneficios y cuál es el rendimiento neto después de cuotas, cuentas fallidas y demás costes?
N: Es raro el día que no tengo algún retiro en alguna casa de fondeo. Prácticamente cobro a diario de una u otra prop, y algunos días varios retiros.
Al principio eran unos pocos miles al mes, un sobresueldo, y con eso ya me bastó para tomar decisiones. Hace unos dos o tres años di el salto a las cinco cifras mensuales, y desde entonces el crecimiento ha sido sostenido, y cada vez más rápido a medida que escalo, porque la rueda se retroalimenta: lo que retiro alimenta las siguientes cuentas. Eso sí, de ahí hay que quitar los costes —cuotas, cuentas fallidas y demás—, teniendo en cuenta además que el método incluye, de forma necesaria, una suboptimización controlada del rendimiento en ciertos aspectos, para no aparecer en la foto. Al final me queda algo más de la mitad. En cuanto a evaluaciones, supero alrededor del 35%. Pero pasar la evaluación no es lo importante: es simplemente un paso.
Hoy tengo en marcha unos 3 millones de dólares en cuentas. Dinero del Monopoly, porque es capital simulado que las casas de fondeo ponen teóricamente a tu alcance, pero que nunca tocas. Y mi plan es seguir escalándolo al menos un 20 % cada trimestre durante los próximos meses. Mi siguiente objetivo, y no estoy nada lejos, son las seis cifras en retiros mensuales.
Podría ser bastante más si solo tuviera que modelar la ventaja matemática. Pero incluyo factores cuyo único fin es ser escrupuloso con todas las normas habidas y por haber, y no salir en ninguna foto de rendimiento excesivo que me haga acabar en live o fuera de una cuenta. Ser tan prudente me cuesta un rendimiento potencial importante, lo sé. Pero prefiero aplicar esta suboptimización controlada, porque lo que quiero es seguir durando otros cuatro años, y esto también forma parte del método para no aparecer en la foto.
Para ponerlo en perspectiva con lo que hablábamos antes de otras formas posibles de capitalizar el conocimiento, haz un ejercicio. Coge el ejemplo de alguno de los DARWIN con más capital de Darwinex, gestionado por uno de los equipos más serios y con mejor track record de España: unos 14 millones de dólares de más de 500 inversores, y en torno a un 15% anualizado desde 2018. Una gestión admirable. El gestor se lleva el 15% de los beneficios que genera para sus inversores. Haz números: 14 millones al 15% son unos 2,1 millones de beneficio al año, y el 15% de eso son unos 315.000 dólares. Unos 26.000 al mes siendo los más exitosos del sector.
Es menos de la mitad de lo que retiro yo cada mes actualmente. Solo que ellos necesitan catorce millones de dinero real y ajeno, cientos de inversores y ocho años de track record impecable, con el riesgo de que, si no lo mantienen, pierdan clientes y capitalización y, con ello, ese rendimiento. Y de esos 315.000 todavía tienen que sostener una estructura: trabajadores, investigadores, equipos, oficinas, unos impuestos más desfavorables… Yo no he tenido que captar ni un euro de inversores, y mis 3 millones ni siquiera son reales. Tampoco tengo que rendir cuentas ante nadie del rendimiento de ese capital, ni dar explicaciones a clientes cuando el mercado se tuerce. Y eso me deja dormir mucho más tranquilo: esta parte de mi rendimiento no depende de lo que haga el mercado, es un rendimiento medido, controlado y predecible. Lo que después arriesgo con mis algoritmos en el mercado real lo arriesgo sobre lo ya ganado, con el capital que el fondeo me ha permitido acumular. Es justo el muro con el que me encontré con mis robots. Y para mí es la mejor manera de explicar lo que vale el apalancamiento inverso. Así que creo que la valentía de aquellas decisiones dio sus frutos, y el paso del tiempo ha demostrado que en mi caso fueron acertadas.
XT: Si las casas de fondeo conocen estas estrategias, ¿por qué crees que siguen siendo posibles? ¿Qué ocurriría con tu método si cambiasen las reglas o las condiciones de pago?
N: Porque no les conviene cortarlas del todo. Si nadie ganara, les pasaría como a un casino sin jackpots: perderían su mejor publicidad. Viven del mismo sesgo que la lotería de Navidad: solo se ve a los premiados, nunca a los que se quedan por el camino. Según las propias estadísticas del sector, solo un 7% de quienes alguna vez intentan una prueba llega a retirar.
Y aunque te digan que con una moneda al aire puedes ser rentable, o que con un ratio menor que 1 aciertas más, eso solo es verdad con la ley de los grandes números detrás. Pongamos una estrategia sin ventaja: te sale que, más o menos, una de cada diez cuentas llega a retiro. La mente lo entiende enseguida: si el retiro es de 2.000, te quedas el 80% —1.600—, y diez pruebas a 100 te han costado 1.000. Ganas 600. Rentable por definición. Todos estos números, más desarrollados y explicados con más calma, los tenéis en «La verdad sobre el fondeo», el ebook que acompaña a esta entrevista.
Pero eso solo se cumple con suficientes intentos. Con pocos, puedes estar en cualquiera de las curvas de un Monte Carlo. Y si lo haces el tiempo suficiente, lo normal es que en algún momento encadenes 30 o 40 cuentas perdidas seguidas, antes de aprobar o antes de cobrar. Cualquiera puede comprobarlo con una simulación sencilla.
Para alguien en España que lo tenga claro y esté dispuesto a arriesgar entre 5.000 y 10.000 dólares, puede salir con el tiempo. Pero hay países donde eso es el sueldo de un año o más. Y cuando llevas diez intentos y solo has perdido, y eso es un año de tu sueldo, ni la matemática es tan exacta ni hace tanta gracia. Ahí ya entra el factor psicológico, y las casas de fondeo lo saben perfectamente.
Así que su estrategia es sencilla: dejar que el gurutuber de turno tenga sus resultados, darle un enlace de afiliado con descuentos y que les traiga cuanta más gente mejor. Muchos se quedarán por el camino habiendo pasado por caja. Pasa algo muy parecido con las casas de apuestas: hace poco me contaba un chico en el gym que las casas de apuestas le ponían la cuenta para que apostara lo que creyera oportuno y lo compartiera en un grupo de Telegram. Eso les trae clientes. Otros caerán en la parte de abajo de las curvas. Y los que ganen estarán fácilmente etiquetados, porque su operativa es muy fácil de detectar algorítmicamente: repiten patrones que las casas de fondeo ya tienen catalogados como YOLO o gambling. Y se los quitan de encima. Normalmente después de un primer retiro, de esa primera alegría que te mete en la rueda de lleno.
Es como esa película en la que alguien pierde dos partidas de billar a propósito para que el otro se lo juegue todo en la tercera. Aquí pasa lo mismo. Les interesa que esto siga existiendo, y solo cortarán los casos extremos que les hagan daño en el bolsillo.
¿Y si cambian las reglas? Lo que te contaba: reoptimizo cada mes. Un cambio de reglas no rompe el método, lo que hace es cambiar en qué estado cae cada cuenta.
XT: ¿Dónde sitúas la frontera entre aprovechar unas reglas publicadas y actuar contra el espíritu de la evaluación? ¿Has tenido alguna disputa por un pago o el cierre de una cuenta?
N: Esa frontera es dificilísima de fijar, porque tú la vas a poner en un sitio muy distinto que la prop. Para una prop, gambling es cualquier cosa que no esté avalada por un sistema, aunque un sistema no tenga por qué basarse en modelar el mercado. Y YOLO puede ser simplemente apurar las normas hasta el límite: por ejemplo, poner tus stops justo en el límite de pérdida diaria. Aunque, en sentido estricto, estés cumpliendo sus normas.
Las fronteras siempre barren para casa. Así que tienes que ponerte donde la pondrían ellos, no donde la pondrías tú, por mucha razón que tengas. Porque siempre guardan el as en la manga: decirte que no encajas en el perfil de trader que buscan. Ellos ponen la cuenta y el dinero, y tú no tienes nada que hacer, ni legalmente ni de ninguna otra forma.
¿Disputas? Muchísimas. Por pagos, las más frecuentes, sobre todo al principio: normas que se introducen a mitad de camino y de las que no te has enterado. Hoy ya no tanto, porque las tengo identificadas y el sector es tan grande que te enteras enseguida por mil canales.
¿Cierres? También. Al principio yo era de los que exprimían la ventaja matemática a saco. La primera vez que me echaron de una prop —que hoy ni siquiera existe— tenía unos 28.000 dólares retirables. Después me han echado de varias más con excusas que nunca he podido reclamar. Una vez me acusaron de operar en conjunto con otro trader cuyo nombre ni conocía. Al parecer compartíamos IP porque trabajábamos desde el mismo coworking. Cosas así.
XT: ¿Qué pesa más en tu día a día: las matemáticas, la programación, la disciplina para ejecutar el plan o la capacidad de adaptarte cuando una firma cambia sus condiciones?
N: Hoy no le daría más peso a una que a otra, porque está todo muy estandarizado y profesionalizado. Lo tengo organizado como una empresa: procedimientos operativos, una parte de investigación y desarrollo y otra de producción.
Las matemáticas son, de largo, lo que más he estudiado. La programación solo me toca cuando aparece un tipo nuevo de cuenta. Por ejemplo, últimamente a algunas casas de fondeo les ha dado por cambiar la regla de consistencia para que no cuente durante toda la vida de la cuenta, sino solo dentro de cada ciclo de pago. Eso me obliga a remodelar, reoptimizar y adaptar el motor de simulación.
¿La disciplina? No me cuesta absolutamente nada. Cuando todo está tan estudiado, sabes lo que toca y lo ejecutas. No hay psicotrading. Huyo de cualquier cosa en la que puedan decirme que lo que me falla es la psicología, igual que hui del trading discrecional al algorítmico.
He llegado a ver cursos para operar en fondeo que venden una supuesta ventaja matemática y luego te ofrecen un servicio de psicología aparte. Es contradictorio por definición. El contador de cartas no necesita un psicólogo para contar cartas. O tienes un método matemático, o tienes un sistema discrecional en el que debes controlar tu cabeza y tu psicotrading para aplicarlo. Las dos cosas a la vez, al menos en el fondeo, no casan.
Ojo, que no tengo nada en contra del trading discrecional, ni siquiera enfocado a las casas de fondeo. Lo vi de cerca con el mentor con el que me formé: es admirable lo que un buen trader discrecional puede llegar a conseguir. Y tengo la suerte de conocer a un trader cinco veces campeón del mundo, absolutamente discrecional, que se presentó a la Copa del Mundo, entre otras cosas, para demostrar que el trading discrecional no había muerto, porque últimamente parece que solo funciona el algorítmico. Lo que digo es que son dos cosas distintas y que no se deberían vender mezcladas.
XT: Actualmente explicas tus métodos en Descentralizados Fórmula. ¿Por qué decides dar el salto a la formación? ¿No es peligroso contar tu método y que deje de funcionar?
N: Pues mira, hay varios factores que me han llevado a ello.
Desde 2020 he visto muchas veces a los que hoy llamo gurutubers preferir la notoriedad de salir en Internet explicando que habían descubierto cómo tumbar a las casas de fondeo, cómo exprimirlas o cualquier otra forma de parecer más listos que ellas y que todos sus equipos de analistas. Y sigo pensando que es una de las razones por las que hoy no existen algunas de las ventajas del principio: las props no son tontas, y cada vez que ven una forma de explotar su modelo, sacan una norma. Habría sido mejor para todos que quien encontrara una ventaja la aprovechara, la compartiera con sus colegas o, si quería enseñarla, lo hiciera en un ámbito lo más privado y académico posible, sin la actitud desafiante de un ego desmedido que quiere mostrarse más listo que ellas, ni con títulos del tipo «cómo reventar a las props».
Pero respondiendo más específicamente, hubo varias cosas que me hicieron decidirme.
La primera, la insistencia de Eric, mi socio y líder del movimiento Descentralizados, que tiene detrás una comunidad muy grande formada durante años en blockchain, DeFi y criptomonedas, con gente muy agradecida por haberla ayudado en ese mundo. En los cuatro años que nos conocemos no ha dejado de decirme que un método que permite a alguien construirse un sobresueldo de forma tan clara y con tan poco tiempo tenía que salir a la luz. Yo siempre había priorizado que mi método perdurara.
La segunda, la rebeldía. Ver a gente, primero en inglés y ahora también en español, presentarse como descubridores del fuego como te contaba. Un colega común me lo dijo claramente: «Al final alguien va a ganar dinero formando a gente en métodos que no tienen ni la décima parte de rigor que el tuyo. Y lo que enseñen va a traer normas que te van a afectar igual». Y eso, ciertamente, me dio mucho que pensar.
La tercera: siempre pensé que esta ventaja se acabaría, porque me parecía demasiado evidente. Eric se cansó de decirme que no; que la gente no tiene las herramientas para encontrarla, y que, aunque las tuviera, necesitaría que alguien la llevara de la mano para usarlas bien. Yo tampoco veía el sector lo bastante consolidado como para que esto durase. Y eso ha cambiado radicalmente en el último año y medio o dos: brókers comprando casas de fondeo, props comprando brókers, un exchange como Kraken comprando NinjaTrader, plataformas lanzando versiones específicas para props, props nuevas cada mes. Hubo un momento en que el sector tembló con la denuncia contra My Forex Funds por no ofrecer las cuentas reales que publicitaba, y al final se resolvió a su favor. Y esto enlaza con lo que me preguntabas de si me da miedo que mucha gente aplique Fórmula. A día de hoy, ninguno: a estas alturas me adapto a cualquier circunstancia. He llegado a un punto en que, como lo que hago es independiente del sistema y abarca todo lo demás, no es para nada peligroso contarlo, teniendo además en cuenta la completa adaptabilidad que hoy tengo a los cambios y a las actualizaciones. Sobre todo, cuando parte del método consiste, precisamente, en no salir en ninguna foto.
Y la cuarta, la que me acabó de convencer, fue personal. Un amigo de la infancia, profesor en un instituto conflictivo, lo estaba pasando mal y necesitaba un cambio de vida. Hicimos con él una prueba piloto. En dos meses tenía un sobresueldo mensual que casi duplicaba su sueldo. Hoy ha podido pedirse una excedencia.
Ahí entendí que lo que yo había tenido la suerte de encontrar podía servirme para intentar ayudar y cambiarle la vida a más gente. Que se conozca más no me va a afectar: los gurutubers me iban a afectar igual. Y, en parte, hasta se lo agradezco, porque así el foco de las casas de fondeo está en ellos y en sus seguidores.
Y había algo más, que pesó tanto como todo lo anterior: el propio concepto de Descentralizados. Cuando Eric me presentó el proyecto, me di cuenta de que ponía nombre a algo que yo llevaba toda la vida haciendo. Ser descentralizado es una filosofía de vida: tener el conocimiento suficiente para salirte de la caja en los distintos aspectos de tu vida, desde tu dinero hasta tu tiempo. Es la libertad que te dan ciertas formas de pensar y ciertas decisiones, pero siempre avaladas por un conocimiento que las permita. No se trata de llevar la contraria porque sí, sino de entender el sistema lo bastante bien como para no depender de él. Eso iba totalmente con mi forma de pensar y de actuar, y formar parte de algo así me atrajo como una nueva aventura de vida que me iba a enriquecer.
Y así ha sido. Me ha hecho crecer como persona y me ha abierto áreas que no conocía en absoluto, como todo el mundo que rodea a YouTube o una forma distinta de afrontar el marketing, en las que hoy me divierto muchísimo. También trabajar con equipos de gente joven, con formas de trabajar muy distintas a las de la empresa más tradicional de la que vengo, y cuyo empuje, la verdad, rejuvenece. Sobre todo a alguien que se considera dinámico como yo y siempre con ganas de explorar y aprender. Y todo ello sin necesidad de exponerme personalmente, por los motivos que ya te he contado.
Así nació Descentralizados Fórmula, que impartimos con grupos reducidos para lo que suele ser este tipo de formación, y cuya primera edición lanzamos solo como prueba en la comunidad de Descentralizados, a ver si también éramos capaces de transmitir bien y ayudar como pensábamos. Llegamos al acuerdo de que solo haríamos más ediciones si los alumnos de la primera retiraban más de 120.000 $. Pues bien, no llevamos ni dos meses y a día de hoy superan los 200.000 $ (los resultados se pueden consultar aquí: https://formula-logros.formula-937.workers.dev/resultados/), así que me temo que voy a tener que cumplir mi acuerdo: vamos a iniciar una segunda edición, y con mucha satisfacción, qué duda cabe.
Por cierto, si os interesa, podéis echar un vistazo a nuestro canal de YouTube donde podéis encontrar más información sobre la lógica que hay detrás de las prop firms.
XT: Si mañana desaparecieran las casas de fondeo tal como las conocemos, ¿podrías aplicar tu enfoque a otro ámbito del trading?
N: Hoy no lo contemplo, y tampoco quiero pensarlo. Cuando no tenga este modelo, ya me enfocaré en otro.
Ahora solo pienso en seguir escalándolo: nuevas casas de fondeo, con normas y plataformas distintas, props de criptomonedas, profundizar en tipos de CFDs que todavía no he trabajado, los perpetuos sobre Hyperliquid… Siempre hay dónde. Y te diré algo: ya empiezan a aparecer las primeras casas de fondeo sobre mercados de predicción como Polymarket. Imagínate hacia dónde va esto.
XT: ¿Qué es lo que más te gusta del trading? ¿Y lo que menos?
N: Lo que más, que es un mundo de conocimiento inacabable. Siempre hay un libro que no has leído, una técnica que no has probado, un autor que no conocías, un algoritmo nuevo, un mercado nuevo, un producto nuevo, alguien que no conoces y te sorprende… Para la gente como yo, que necesitamos tener la cabeza siempre alimentada, es un regalo del cielo.
También me ha hecho crecer muchísimo como persona. En estos veinte años, cada etapa me ha enseñado algo distinto: a calmar las emociones, a encarar la adversidad, a preparar un proyecto, a estudiar algo a fondo antes de aplicarlo, y a acostumbrar a mi mente a que no tiene por qué tener razón. Me ha obligado a recuperar matemáticas de la carrera y de los másteres que, si no, nunca habría vuelto a usar, y a traer herramientas de otros sectores, como todo el enfoque Six Sigma de mejora de procesos. Y me ha permitido conocer a gente interesantísima y compartir mesa con conversaciones que de verdad valían la pena, sobre todo en el mundo algorítmico, pero también en el trading tradicional. Y, sobre todo, con gente a la que admiro en sus distintas disciplinas.
Y luego está, claro, la parte económica. El trading me ha permitido «Descentralizarme». El fondeo ha sido, sin duda, la herramienta principal de capitalización, y la que me ha dado el premio a la constancia. Gracias a él, y con ese capital, he podido aplicar todo mi conocimiento algorítmico en otros frentes: la construcción de un portafolio más enfocado a mi retiro futuro, o mercados que necesitan una determinada capitalización, como las opciones financieras.
¿Lo que menos? Que es una disciplina extremadamente difícil. Dicen que es la profesión más complicada del mundo, y en parte creo que tienen razón. Te da muchas frustraciones, no solo con los resultados sino con el proceso: darte cuenta de que para llegar a algo dependes de perfiles que no tienes. En mi caso, durante años, de los programadores, por ejemplo.
Y lo que menos me gusta de todo es el ego. El mundo del trading, al menos el algorítmico, que es el que más he vivido, es un mundo de muchos ecos. He presenciado discusiones absurdas sobre quién propuso algo primero o a quién se le oyó hablar antes de tal test estadístico. Recuerdo debates encendidos sobre el famoso Monkey Test, cuando todas esas pruebas derivan de los controles de calidad de la producción en serie, que se formalizaron durante la Segunda Guerra Mundial con normas como la Military Standard 105, publicada durante la guerra para controlar la calidad de los suministros militares, precisamente para separar la señal del ruido.
Ese ego lleva a lo otro que no me gusta: lo poco que se comparte. El mercado es demasiado grande como para que compartir unos cuantos métodos nos haga daño a nadie, y nos habría ido mejor a todos. Lo mismo con la eterna pelea de si hace falta track record o si alguien debería dar formación o no. He asistido a formaciones increíbles, y tengo colegas que ofrecen formaciones de un valor incalculable, independientemente de su track record. Yo soy de los que piensan que quien no tiene un track record es porque no lo necesita, al menos a nivel comercial. Yo pasé por esa situación: necesitarlo, y no querer perder el tiempo en conseguirlo, porque mi camino para obtener rendimiento no pasaba por ahí. Eso no significa que no se pueda demostrar capacidad y un rendimiento correcto. Conozco traders increíbles que no tienen un track record como tal, pero viven del trading y operan cada día en directo, como el mentor con el que me formé en order flow. O traders que demuestran lo que valen en campeonatos internacionales reconocidos y auditados. En mi caso, trabajando con el fondeo no necesito ningún track record: me basta con mirar mi cuenta de pérdidas y ganancias a final de mes. Hay varias personas con las que yo he compartido lo que hago, simplemente porque ellos también han compartido conmigo su conocimiento y descubrimientos, y ambos hemos crecido en ese momento. Ellos saben que mi puerta para ellos siempre estará abierta porque yo sé que la suya también lo está para mí. Tú, Alberto, eres uno de esos casos.
XT: Todo trader se ha arruinado alguna vez o ha pasado por un momento realmente difícil, en el que ha estado a punto de perder hasta la camisa. Cuéntanos cómo fue ese momento en tu caso.
N: Arruinarme como tal, no. Siempre tuve muy claro que el dinero con el que empezaba tenía que ser dinero que podía permitirme perder. Pero lo perdí. Dos veces.
Dos cuentas de 5.000 dólares, en dos momentos distintos, y en los dos me sentía preparado. La primera la fui subiendo durante tres o cuatro meses y se me fue en una semana. Pensé que el problema era mi cabeza, así que entre una y otra me formé en psicotrading. Volví a abrir cuenta, convencido de que esta vez sí. Volví a subirla durante meses. Y volví a perderla en una semana.
El dinero lo había dado por perdido antes de empezar. Lo que más me dolió fue haber hecho todo lo que te dicen que hay que hacer —estudiar, practicar, trabajar la psicología— y que no sirviera de nada. Ahí estuve a punto de dejarlo. No estaba dispuesto a jugarme el futuro de mi familia en una mala semana.
Hoy sé que aquello no era un fallo mío, ni de mi psicología. Era matemática: con el riesgo que estaba asumiendo, una racha así no era una posibilidad, era una certeza causada por el apalancamiento. Está diseñado para que ocurra. Pero también pienso que era un camino necesario para llegar a lo que vino después.
Por eso insisto tanto en no arriesgar lo que no puedes perder. Y por eso lo primero que hace Fórmula es fijar cuánto cuesta lo que quieres conseguir, antes de arriesgar un solo euro.
XT: ¿Cuáles son tus películas y libros de trading favoritos?
N: De películas, The Big Short (La Gran Apuesta). Aprendí muchísimo con ella. Y también 21 Blackjack, porque me siento muy identificado con lo que hacía aquel equipo de matemáticos que se plantaba en Las Vegas para sacarle rendimiento al casino contando cartas.
De series, Billions. Me pareció muy motivadora y muy reveladora, porque deja ver muchos aspectos del funcionamiento interno de los hedge funds y de la gestión institucional de carteras, que se basa mucho más de lo que creemos en relaciones personales y en confianza.
Y si me permites, un documental: el capítulo de Veritasium dedicado a la fórmula de Black-Scholes. Las opciones financieras son un mundo que me apasiona desde hace un par de años, en el que estoy encontrando muy buen rendimiento, y van a ser mi siguiente etapa de mayor profundización en investigación y automatización.
De libros, unos cuantos:
- Análisis Técnico de los Mercados Financieros, de John J. Murphy. El que fui a buscar a Madrid: una edición en tapa dura, con su caja, que me costó una pasta y que guardo con muchísimo cariño. Me lo leí de cabo a rabo, aprendí ahí todo lo que necesitaba de indicadores, y me vino muy bien años después, cuando desarrollábamos el motor de generación de robots.
- Trading Systems and Methods, de Perry Kaufman. Para mí, la Biblia del trading algorítmico. El libro gordo de Petete: de consulta obligada y continua.
- Mind Over Markets, de James F. Dalton, Eric T. Jones y Robert B. Dalton. Imprescindible para entender la teoría de la subasta y todo lo que deriva de ella, como el Market Profile o el Volume Profile. A mí me ha ayudado siempre a definir estructuras de forma algorítmica, e incluso ciertos regímenes de mercado ligados a la subasta.
- Y uno con cariño: Mueve tu Dinero y Hazte Rico, de Aitor Zárate. No lo recomiendo como lectura por su contenido técnico, pero tengo que nombrarlo, porque fue el primero que me abrió la puerta a este mundo.
XT: ¿Qué consejo darías a quien vea unas cuantas capturas de pagos en redes sociales y piense que ha encontrado una forma fácil de vivir del fondeo?
N: Que una captura, por sí sola, no dice nada. Pero tampoco soy de los que lo descartan todo por humo: he tenido formaciones muy malas y formaciones realmente potentes que me han ayudado a llegar donde estoy.
Si te venden un método matemático, tienen que saber responderte a preguntas como cuánto tarda un alumno desde que empieza la primera prueba hasta que retira, y los resultados tienen que ser reproducibles por todos: no puede ser que a unos les funcione y a otros no. Si no, simplemente estará basado en la aleatoriedad de la ley de los grandes números. Si te dicen que la mitad está en positivo y la otra mitad no, está claro que es lo mismo que saldría en un Monte Carlo de aleatoriedad pura. Muy matemático no parece, ¿verdad? En estos casos, solo cuando la mayoría, o la práctica totalidad, obtiene lo que se le ha explicado, aquello empieza a tener pinta de ser verdad.
Juzga el contenido, no las capturas. Pregúntate si es lo que buscas y si lo que te explican tiene sentido con los resultados que muestra esa comunidad. Las capturas solo alimentan el sesgo de confirmación.
Segundo consejo: cuidado con los conflictos de interés. Desconfía de las recomendaciones de quien tiene algo que ganar con lo que recomienda, por ejemplo, alguien que te da códigos de descuento para los productos que usa su propia formación. Que alguien viva de las afiliaciones y lo diga claro, me parece bien. Que alguien dé una formación sin afiliaciones detrás, también. Pero las dos cosas juntas, con la experiencia que tengo, me tiran para atrás. ¿Un curso de fondeo que te da descuentos en casas de fondeo? No sé, Rick…
Tercero: sé muy escéptico con los sistemas individuales. Como buen trader algorítmico, lo soy muchísimo. Tengo demasiado estudiado que un sistema individual solo funciona en su régimen de mercado, y tanto si modelas el mercado como si modelas un negocio como este, necesitas diversificación para todas las situaciones posibles. Cuando alguien enseña un sistema y gana dinero, muchas veces lo gana por algo que ni él mismo conoce, como el simple hecho de operar en una prop, y no por el sistema. Y si todos sus alumnos lo aplican igual, pueden ser detectados como copy trading entre usuarios y acabar todos fuera. Lo que ya hemos visto en la entrevista.
Y si lo que vas a aprender es un sistema, ahí sí pide un track record: un histórico de que ese sistema, al menos en manos de quien lo enseña, gana dinero en una cuenta real. En fondeo no me vale, porque un sistema se enfoca de forma distinta en una prop que en una cuenta real. Ese campeón del mundo del que te hablaba lo demuestra en un campeonato internacional y además repetidamente, no en cuentas de fondeo.
Al final, o estamos a copas o estamos a bastos. Si enseñas un sistema de trading, enseñas un sistema. Si explicas una ventaja matemática, explicas una ventaja matemática. Si enseñas psicología aplicada al trading, enseñas psicología. Pero un método matemático que además se apoya en un sistema para operar y necesita apoyo psicológico detrás, en mi opinión, no parece muy matemático que digamos. Y si encima va ligado a códigos de descuento de props… pues blanco y en botella. Directamente tienes que pensar que quizá su beneficio pueda no ser el tuyo.
XT: Tus pensamientos finales sobre el trading y la despedida de rigor.
N: Solo quiero darte las gracias Alberto por la oportunidad, y por la valentía de darme un espacio en el que considero el blog más prestigioso de habla hispana. Si ha demostrado que puede durar veinticinco años en el mercado… no conozco muchas estrategias capaces de hacerlo. Para mí es un referente, y además un gran amigo del que aprendo en cada conversación. Es un honor aparecer donde ha aparecido gente tan importante en mi aprendizaje y en mi evolución como trader.
Tiene su gracia que al final no haya podido aparecer yo, sino mi seudónimo. Pero lo doy por bueno: significa que lo que merecía estar aquí era el contenido, no la persona. Así que muy orgulloso por ello.
Y gracias también por la valentía de dar espacio a las casas de fondeo, tan denostadas en el mundo del trading, como lo que para mí son: un edge más, un alfa que se puede aprovechar y modelar. A mí me han dado la capacidad de aplicar todo lo demás que sé, en vez de tener que dedicarme a venderlo.
Y si después de leer esto pensáis que el mundo del fondeo puede ser algo que os interese, os animo a seguirnos en Instagram y a inscribiros en la lista prioritaria del webinar que haremos en breve. En él presentaremos a grandes rasgos las bases del método y os contaremos cómo participar en la siguiente edición.
Un abrazo a todos los lectores de X-Trader.
XT: Mil gracias a ti Neo por tus amables palabras hacia la web y por compartir tus conocimientos en esta entrevista.