Las estrategias de trading intradía han ganado una atención creciente a medida que los avances en capacidad de cómputo y en la disponibilidad de datos de mercado han hecho más accesible su análisis.
Aunque muchas estrategias se desarrollan y evalúan tradicionalmente con datos de precio diarios, los marcos temporales más cortos pueden ofrecer oportunidades adicionales para identificar y explotar tendencias dentro de una misma sesión.
En este artículo estudiamos el comportamiento de estrategias trend-following basadas en una selección de indicadores técnicos calculados a partir de datos de precio de un minuto del ETF SPY. El histórico, proporcionado por Algoseek, sirve como base para diseñar, backtestear y comparar varios enfoques de trading intradía.
Los Datos
El análisis se apoya en los datos Algoseek US Equities Trade and Quote Extended Minute Bar, que cubren el periodo comprendido entre el 1 de abril de 2021 y el 15 de abril de 2026. El conjunto de datos contiene observaciones intradía para cada minuto de negociación, lo que permite desarrollar y evaluar estrategias trend-following intradía. Este dataset ofrece analíticas a nivel de minuto derivadas de los datos consolidados de trade and quote (TAQ), con alrededor de 90 métricas por vela, incluyendo OHLCV, clasificación de las operaciones en bid, mid y ask, medidas de spread, cotizaciones ponderadas por tiempo y una estimación del order flow minorista reportado a través de las TRF.
Los datos de un minuto aportan una información de mercado sustancialmente más rica que la habitualmente disponible en los datasets diarios convencionales. Además del precio y del volumen agregado, incluyen medidas detalladas que describen la composición de la actividad negociadora, entre ellas el order flow minorista, las operaciones fuera de mercado (off-exchange) y otras variables de microestructura. Esta información permite estudiar no solo cuánto se negoció un activo durante el día, sino también quién fue responsable de esa actividad y cuándo se produjo.
Esta visión más detallada de la estructura del mercado abre la posibilidad de identificar relaciones que quedarían ocultas tras una agregación diaria. En lugar de tratar cada jornada como una única observación, los datos a nivel de minuto nos permiten examinar cómo los distintos grupos de participantes contribuyen a la formación del precio a lo largo de la sesión y si su actividad contiene información predictiva sobre los retornos posteriores.
Aunque el dataset abarca un amplio abanico de variables, este artículo se centra en cuatro características clave:
- LastTradePrice – el precio de referencia utilizado para el cálculo de los indicadores y la ejecución de las operaciones.
- RetailTRFBuySize – el order flow minorista comprador estimado (en acciones) reportado off-exchange a través de las Trade Reporting Facilities (TRF).
- RetailTRFSellSize – el order flow minorista vendedor estimado (en acciones) reportado a través de las TRF.
- TotalVolume – el volumen total negociado durante el intervalo de un minuto correspondiente.
En lugar de emplear directamente las medidas brutas de actividad minorista, construimos dos indicadores normalizados que relacionan esa actividad con el volumen total del mercado:
RetailRelative = (RetailTRFBuySize + RetailTRFSellSize) / TotalVolume
Este indicador mide la proporción del volumen total atribuida a los participantes minoristas, con independencia de la dirección de la operación.
RetailBuyOnly = RetailTRFBuySize / TotalVolume
Este indicador captura la actividad compradora relativa de los minoristas y puede interpretarse como una medida de presión compradora minorista.
Las Ventanas
Una decisión de diseño importante al desarrollar una estrategia intradía es determinar cuándo se genera la señal de trading y durante cuánto tiempo se mantiene la posición resultante. La disponibilidad de datos de un minuto nos permite ir más allá del enfoque tradicional de construir señales a partir de toda la jornada.
Aunque la agregación diaria es habitual en el trading cuantitativo, inevitablemente descarta la estructura temporal de la actividad intradía. Al definir ventanas de señal alternativas, podemos investigar si determinadas partes de la sesión contienen señales más informativas que otras. Por ejemplo, el order flow minorista observado poco después de la apertura puede reflejar la reacción inmediata de los inversores a las noticias overnight y, por tanto, ofrecer una indicación del sentimiento predominante para la jornada.
En lugar de abrir y cerrar posiciones de forma continua a lo largo de la sesión, separamos la estrategia en dos componentes independientes: la ventana de señal y la ventana de trading.
La ventana de señal define el periodo intradía histórico utilizado para evaluar las condiciones de mercado y generar una señal. Se consideran tres alternativas: 9:30 – 15:59 (jornada completa sin el último minuto, en los gráficos como D), 15:00 – 15:59 (última hora sin el último minuto, en los gráficos como E) y 15:30 – 15:59 (última media hora sin el último minuto, en los gráficos como F).
Una vez generada la señal, se abre una posición larga si la regla trend-following seleccionada indica una tendencia positiva. La construcción exacta de la señal se describe en el apartado siguiente.
La duración durante la cual la posición permanece abierta viene determinada por la ventana de trading. En este estudio nos centramos en dos periodos de tenencia: 15:59 – 9:31 (overnight, en los gráficos como Y3) y 15:59 – 15:59 del siguiente día de negociación (jornada completa, en los gráficos como Y4).
Estos dos periodos se seleccionaron porque representan alternativas prácticas para el trader sistemático que busca explotar los movimientos diarios del mercado sin recurrir al trading de alta frecuencia. En lugar de ejecutar un gran número de operaciones intradía, la estrategia genera como máximo una decisión de trading al día, basada en la información acumulada durante la ventana de señal elegida.
El Conjunto de Estrategias
Las estrategias propuestas parten de la hipótesis de que los cambios en la actividad negociadora minorista pueden contener información sobre los movimientos futuros del precio. En lugar de derivar las señales directamente del precio, empleamos indicadores normalizados de participación minorista calculados sobre una ventana de señal intradía predefinida.
Para cada jornada, la señal seleccionada se agrega sobre la ventana elegida (jornada completa, última hora o últimos 30 minutos). El valor diario resultante se compara después con su media móvil histórica (en la configuración básica utilizamos 20 días de negociación).
Se genera una señal larga siempre que el indicador diario supera su media móvil, lo que sugiere que la actividad compradora minorista es más intensa que su promedio histórico reciente. En caso contrario, no se abre posición.
Cuando se genera una señal larga, la posición se abre en el cierre de mercado (15:59) y se mantiene según la ventana de trading seleccionada. Estas opciones (ventana de señal y de trading, y longitud de la ventana de la media móvil) dan lugar a una familia de estrategias trend-following que se diferencian únicamente en la cantidad de información utilizada para generar la señal y en la duración de la operación resultante.
La Primera Mirada
Para evaluar el comportamiento del enfoque trend-following propuesto sobre la métrica relativa minorista, analizamos primero una ventana de media móvil fija de 20 días. Este ajuste nos permite comparar distintas combinaciones de ventanas de señal y de trading manteniendo constante el horizonte de detección de tendencia.
Las estrategias se evalúan sobre el dataset completo de SPY presentado más arriba y se comparan con dos benchmarks. El primero es una estrategia clásica de media móvil basada en el precio, en la que la señal se deriva directamente del precio de SPY respecto a su media móvil de 20 días. El segundo es una simple estrategia buy-and-hold, que representa la exposición pasiva al ETF SPY durante el mismo periodo.
Esta comparación nos permite valorar si las señales de tendencia basadas en actividad minorista aportan valor adicional frente al trend-following tradicional basado en precio y frente a la exposición pasiva.
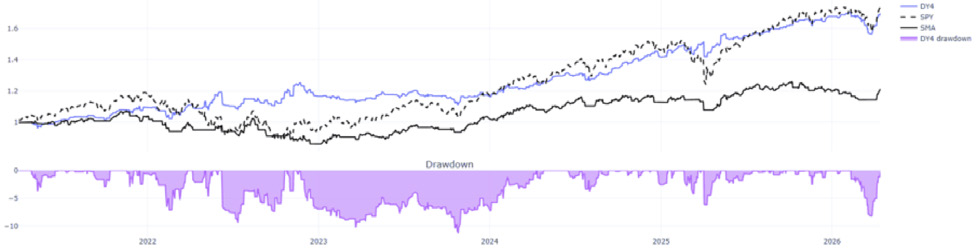
Los resultados recogidos en la tabla y la figura siguientes resumen las características de riesgo y rentabilidad de cada enfoque, incluyendo retorno total, retorno anualizado, volatilidad, drawdown máximo, ratio de Sharpe y ratio de Calmar.
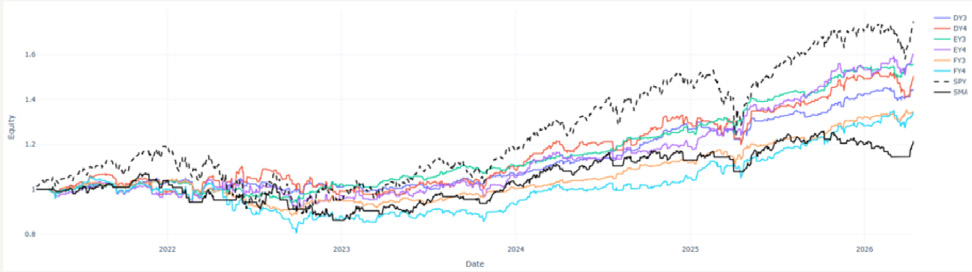
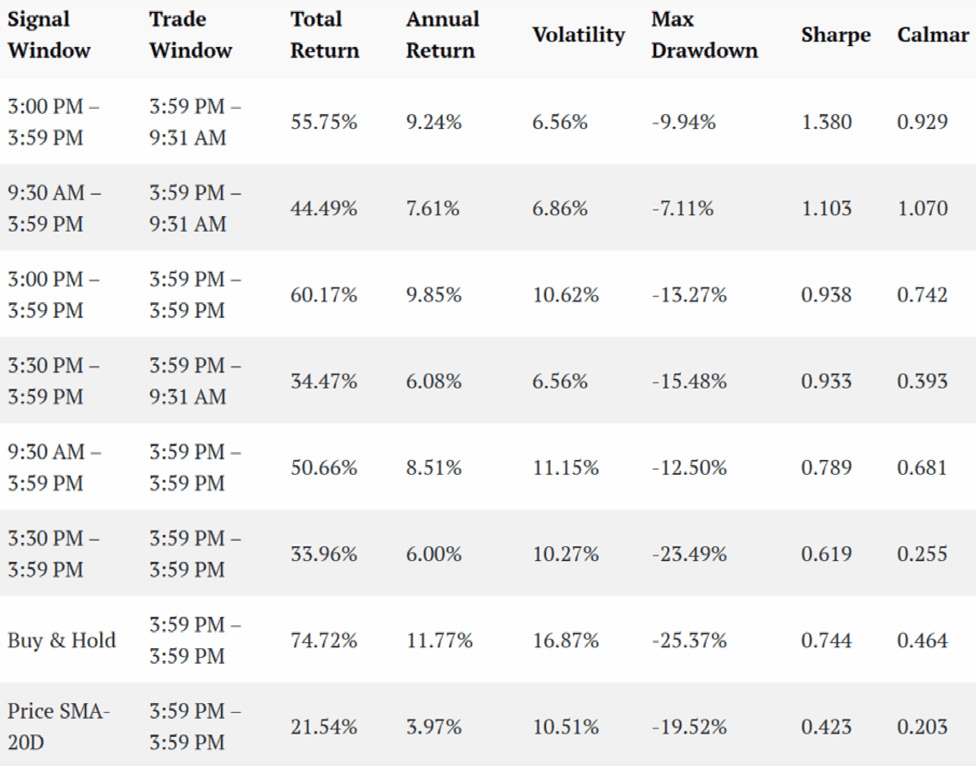
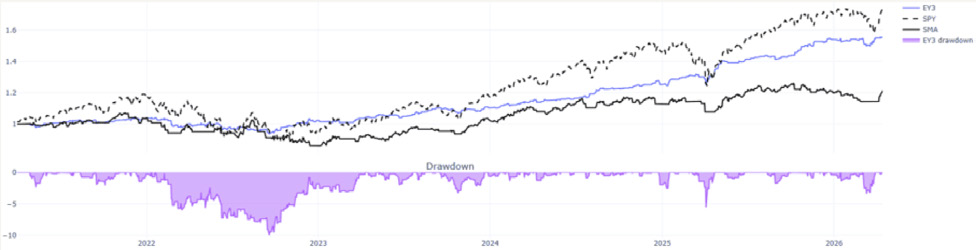
Una simple inspección visual de las curvas de capital resultantes muestra que la estrategia buy-and-hold ofrece el mayor retorno absoluto durante el periodo analizado. Si maximizar el retorno total fuera el único objetivo, el análisis podría terminar aquí, con la inversión pasiva en SPY como solución más directa.
Sin embargo, el retorno por sí solo no describe plenamente la calidad de una estrategia. Cuando se atiende a medidas de rentabilidad ajustada al riesgo como el ratio de Sharpe y el de Calmar, varias de las estrategias propuestas muestran características más favorables que ambos benchmarks. En particular, muchas de las estrategias trend-following basadas en actividad minorista logran mayores retornos ajustados al riesgo manteniendo, al mismo tiempo, menor volatilidad y drawdowns más reducidos que un simple buy-and-hold.
El mejor comportamiento según el ratio de Sharpe lo consigue la estrategia que utiliza la ventana de señal de la última hora (15:00 – 15:59) combinada con un periodo de tenencia overnight (15:59 – 9:31) (Ver Figura 2).
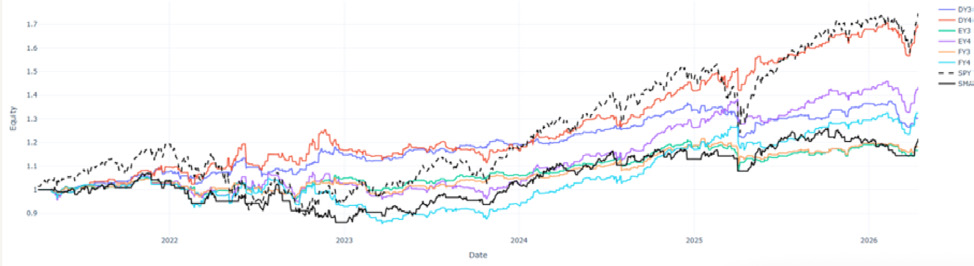
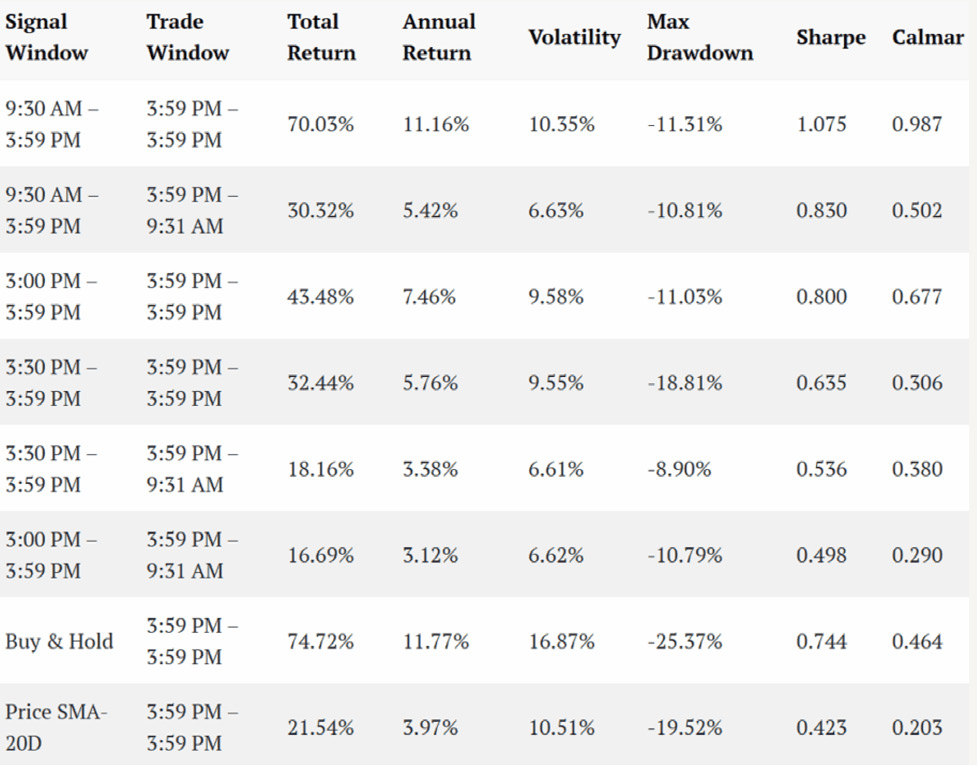
Al analizar el segundo indicador de actividad minorista, Retail Buy Only, observamos un patrón similar. La mayoría de las estrategias testeadas vuelven a lograr un mejor comportamiento ajustado al riesgo frente a los benchmarks, especialmente al evaluarlas con los ratios de Sharpe y de Calmar.
La configuración con mejor comportamiento en este grupo es la estrategia que emplea la ventana de señal de jornada completa (9:30 – 15:59) combinada con un periodo de tenencia de jornada completa (15:59 – 15:59). A diferencia del conjunto anterior, este enfoque alcanza un retorno total comparable al del benchmark pasivo buy-and-hold sobre SPY, manteniendo unas características de riesgo más favorables.
El Foco en la Robustez
Hasta aquí, todas las estrategias se han evaluado con una ventana de media móvil fija de 20 días. Aunque esto proporciona una base coherente para comparar distintas ventanas de señal y de trading, una única elección de parámetro no basta para determinar si el comportamiento observado es robusto o si es meramente el resultado de una selección concreta de parámetros.
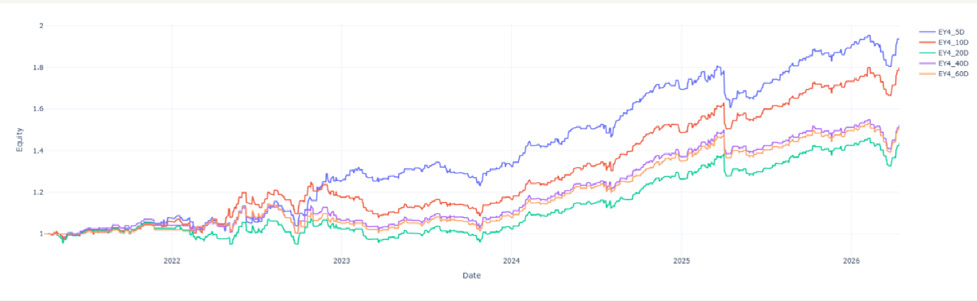
Para abordar esta cuestión, realizamos un análisis de robustez adicional variando la longitud de la ventana de media móvil y examinando cómo cambian las características de la estrategia. Para cada indicador de actividad minorista seleccionamos las tres estrategias con mayor ratio de Sharpe bajo el ajuste de media móvil de 20 días y testeamos su comportamiento con horizontes de media móvil alternativos.
El objetivo de este análisis es evaluar si los resultados observados previamente se mantienen estables al modificar el parámetro de detección de tendencia. Una estrategia robusta debería mantener un comportamiento ajustado al riesgo relativamente consistente en un rango razonable de ventanas de media móvil, en lugar de depender de un único valor óptimo.
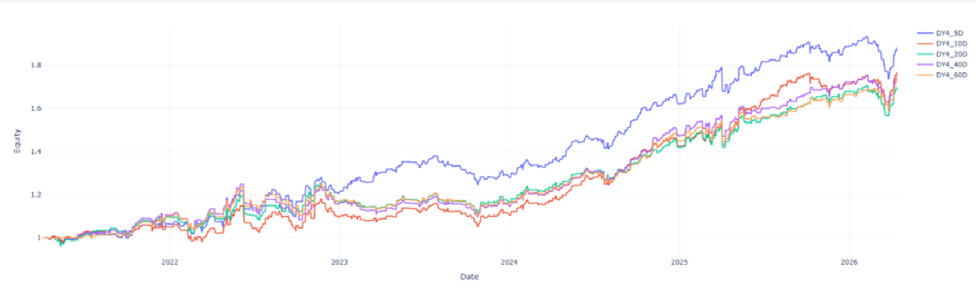
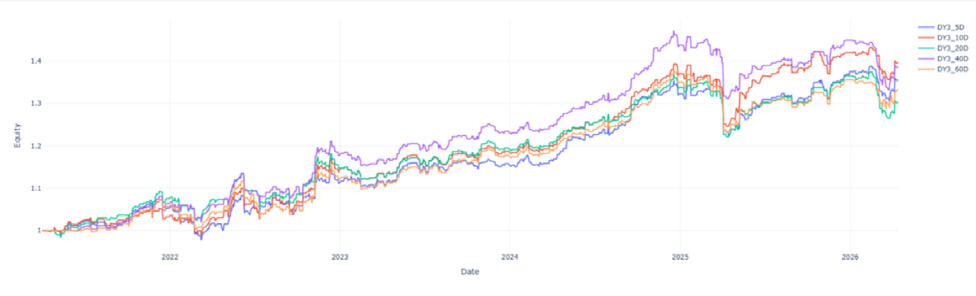
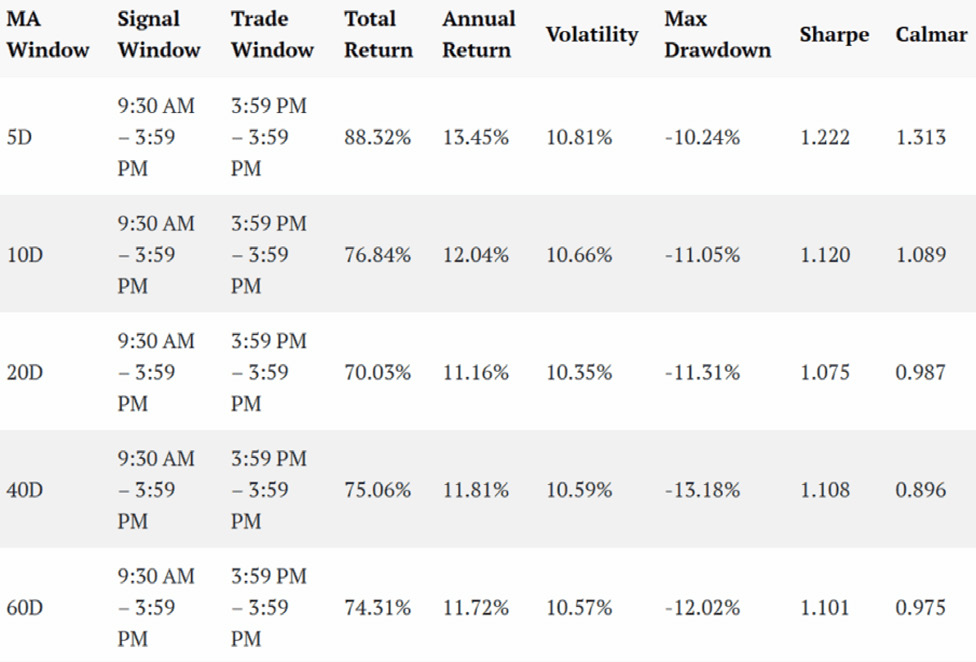
Para cada estrategia seleccionada aportamos una visualización gráfica que muestra cómo la ventana de media móvil afecta a las métricas clave. Además, para la estrategia que alcanza el mayor ratio de Sharpe bajo la configuración de 20 días, presentamos una tabla detallada que resume los resultados del test de robustez.
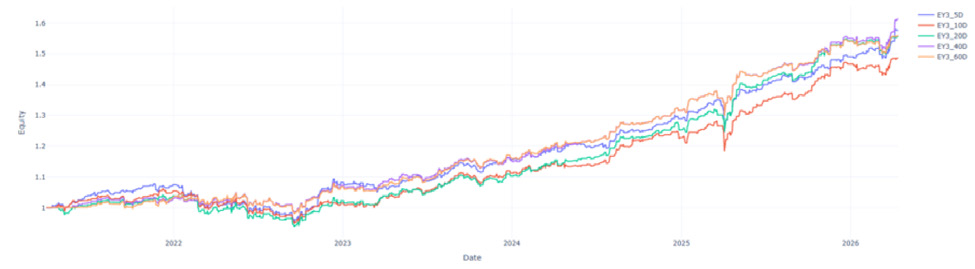
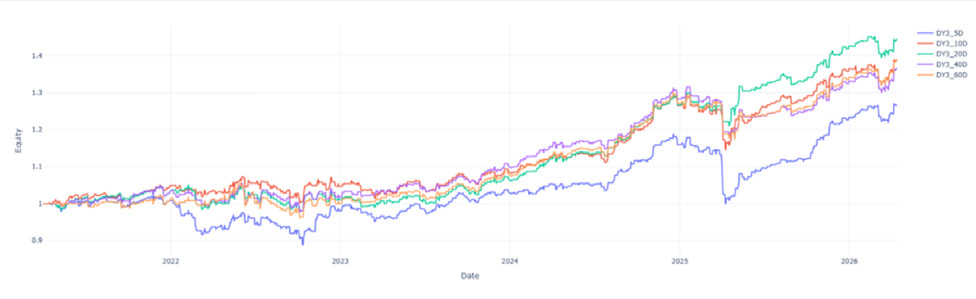
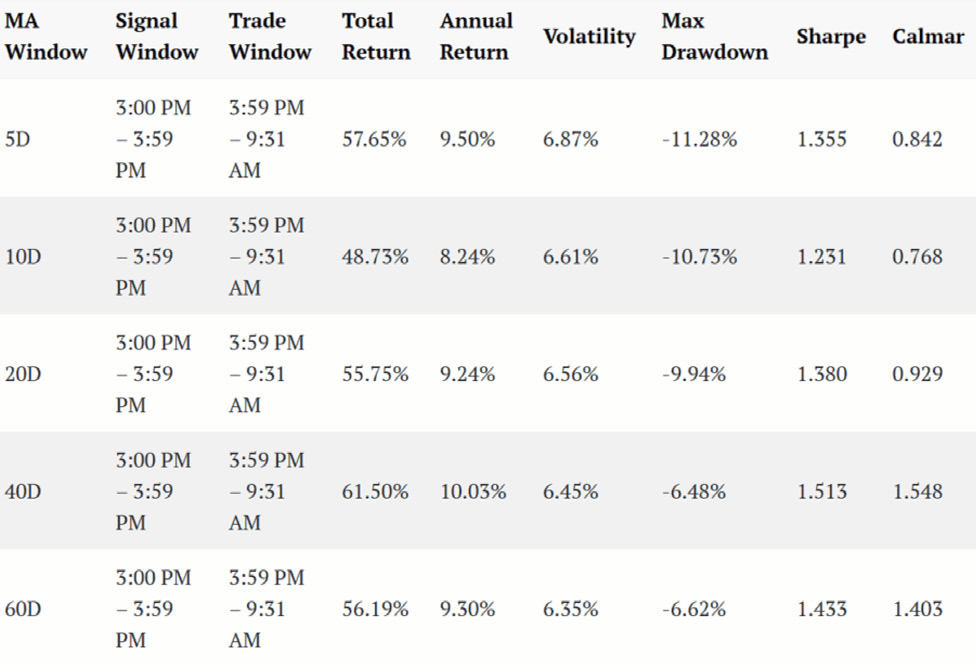
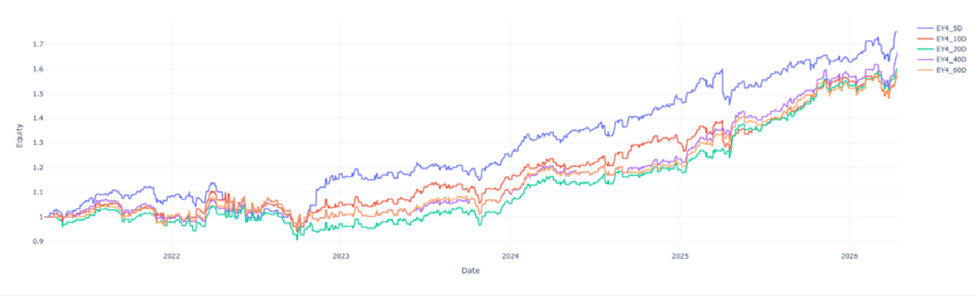
La comparación de las curvas de capital entre distintas ventanas de media móvil revela un patrón consistente. Aunque el comportamiento absoluto varía con la elección del horizonte de la media móvil, la forma general de las curvas de capital se mantiene similar en la mayoría de los casos. Las estrategias parecen reaccionar, por tanto, a las mismas dinámicas de mercado subyacentes, siendo la ventana de media móvil un factor que influye principalmente en la magnitud de los retornos y no en el comportamiento de trading en sí.
Esta observación aporta evidencia adicional de que los resultados obtenidos para la media móvil de 20 días difícilmente sean consecuencia de una única elección de parámetro afortunada. Más bien, la configuración de 20 días parece representar una realización de una familia más amplia de estrategias con comportamiento similar en un rango razonable de ventanas de media móvil. Esta consistencia refuerza la confianza en que el comportamiento observado refleja una relación más robusta y no una anomalía aislada del backtesting.
Se observa un patrón similar con el indicador Retail Buy Only. En todas las configuraciones de estrategia identificadas previamente como las más sólidas bajo el ajuste de 20 días, las curvas de capital se mantienen en general consistentes al variar la ventana de media móvil. Como en el caso del indicador Relative Retail, las principales diferencias se reflejan en la escala del comportamiento y no en la trayectoria general de las estrategias (Ver Figuras 8, 9 y 10 y Tabla 4).
En conjunto, estos resultados sugieren que las reglas de trading propuestas no son excesivamente sensibles a la elección concreta del horizonte de la media móvil. Al contrario, exhiben un comportamiento estable en un rango de valores del parámetro.
Conclusión
Este artículo ha investigado si los datos de mercado de un minuto sobre SPY pueden emplearse para construir estrategias de trading adecuadas y robustas basadas en la entrada de posición al cierre de sesión. El objetivo principal era examinar si la información intradía sobre la actividad de mercado puede aportar valor adicional al desarrollar enfoques trend-following sistemáticos.
Analizamos dos indicadores basados en la actividad minorista derivados de datos a nivel de minuto: la participación relativa de la actividad minorista en el volumen total y la participación relativa de la actividad compradora minorista en el volumen total. A partir de ellos desarrollamos estrategias trend-following simples, en las que las decisiones se generaban comparando el nivel actual del indicador con su media móvil histórica.
Los resultados muestran que las estrategias propuestas ofrecen, en general, un comportamiento ajustado al riesgo sustancialmente mejor. Varias de las configuraciones testeadas alcanzaron mayores ratios de Sharpe y de Calmar manteniendo, al mismo tiempo, menor volatilidad y drawdowns más reducidos que la exposición pasiva al mercado.
También examinamos la robustez de determinadas estrategias respecto a la ventana de media móvil utilizada para generar la señal. En la mayoría de los casos, las estrategias se mantienen estructuralmente consistentes al variar la elección del parámetro.
En conjunto, los resultados indican que los datos de actividad minorista a nivel de minuto pueden contener información realmente útil para las estrategias sistemáticas sobre SPY.
Además, nuestra recomendación es que, en lugar de buscar una única configuración óptima, una dirección más prometedora podría ser la construcción de una estrategia compuesta que combine múltiples dimensiones del proceso de trading, incluyendo la elección de la ventana de señal, el periodo de tenencia y el horizonte de la media móvil. Un enfoque de este tipo podría mejorar la estabilidad y reducir la dependencia de cualquier selección individual de parámetros.
Artículo publicado en el número 68 de la revista Hispatrading. Regístrate en Hispatrading.com de manera completamente gratuita para acceder a más artículos como este.